 Dũng Virgo
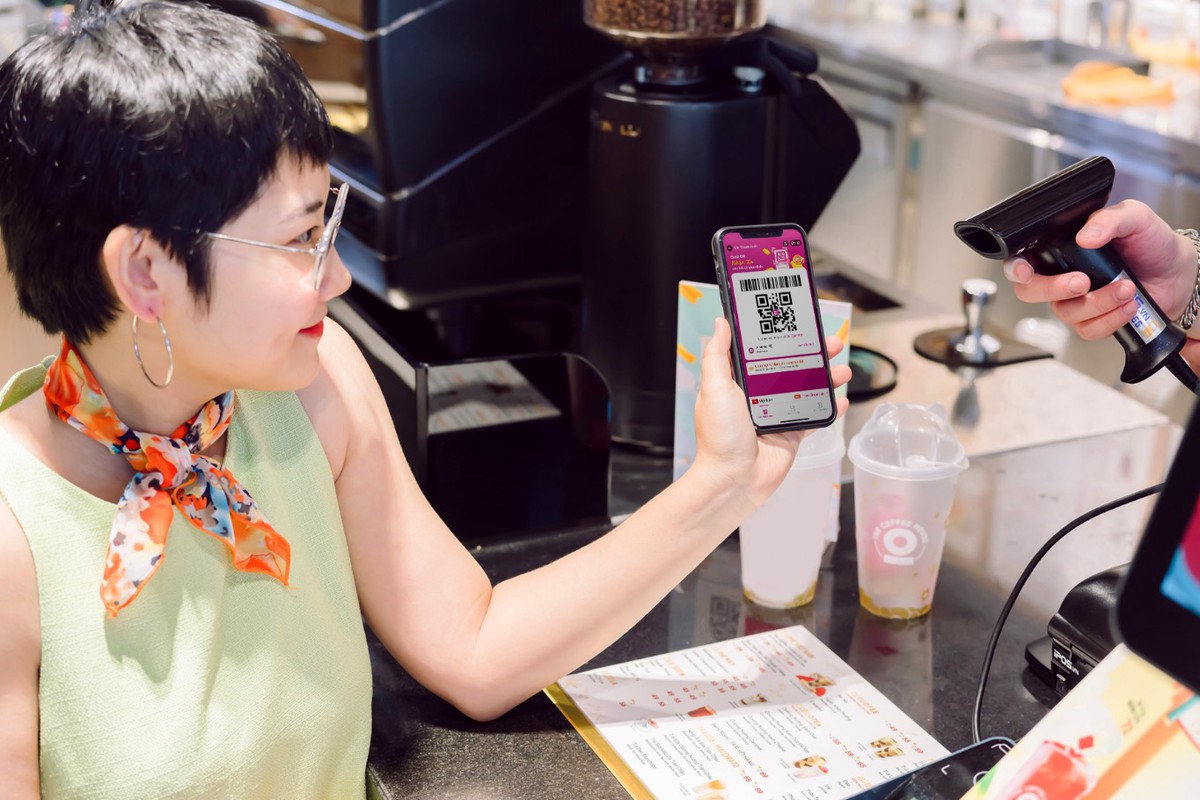
Một ly nước giá 10.000 đồng có thể không đáng kể nếu nhìn dưới góc độ giá trị giao dịch. Tuy nhiên, khi người mua chỉ cần quét mã trên điện thoại và người bán nhận tiền sau vài giây, giao dịch nhỏ này lại cho thấy một thay đổi lớn trong thói quen thanh toán của người Việt.
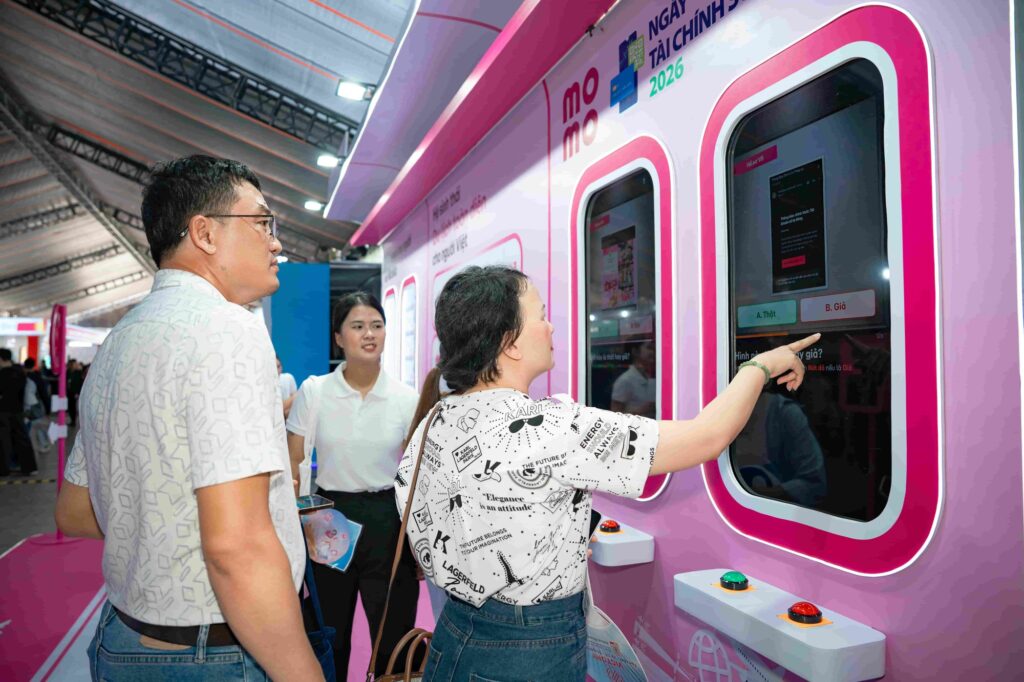
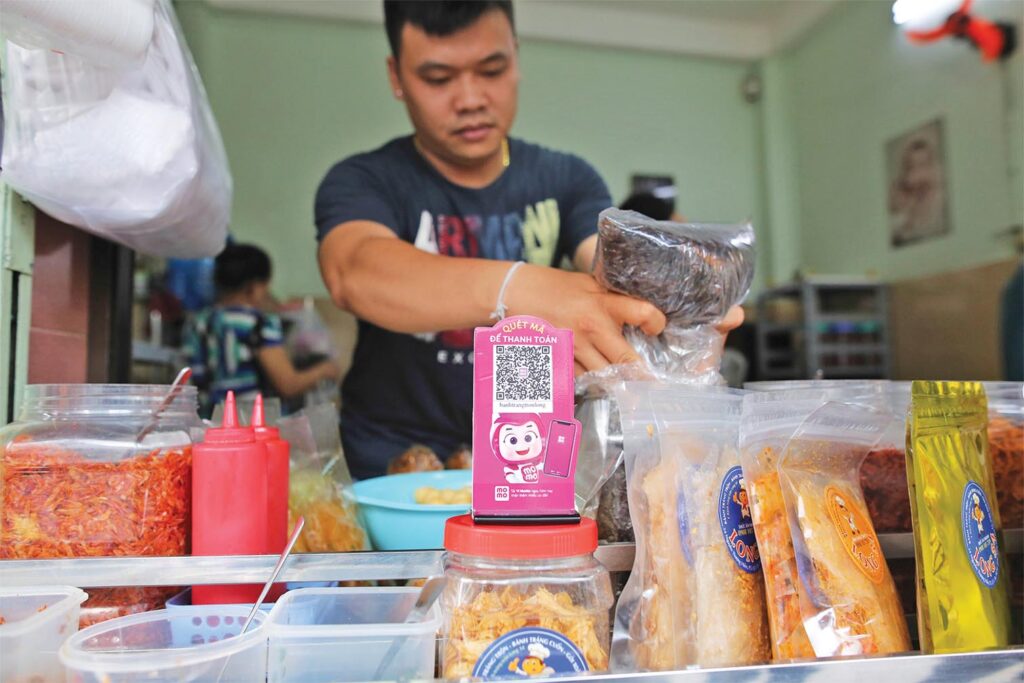
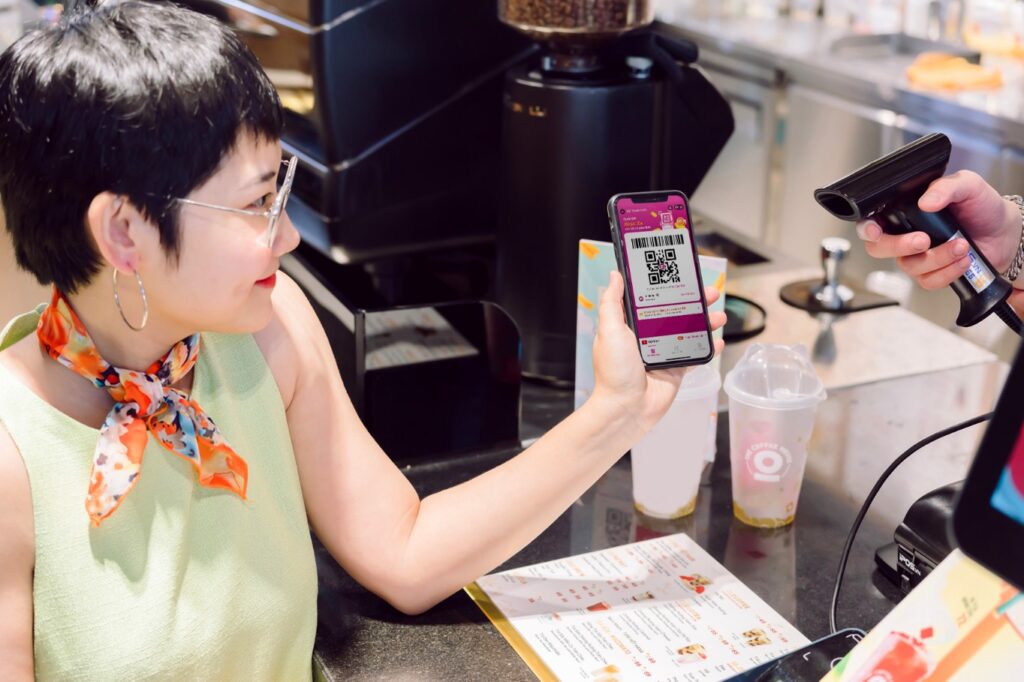
Thanh toán số hiện không chỉ xuất hiện ở trung tâm thương mại hay các cửa hàng lớn. Người dùng có thể bắt gặp mã QR tại quán nước trước cổng trường, sạp hàng trong chợ, xe bán đồ ăn hoặc điểm kinh doanh nhỏ trong khu dân cư. Cùng với đó là hàng loạt nhu cầu thiết yếu như chuyển tiền, đóng học phí, thanh toán viện phí, tiền điện và tiền nước được thực hiện trên điện thoại.
Đằng sau sự tiện lợi của từng lần quét mã là quá trình xây dựng một hệ sinh thái kết nối người dùng, hộ kinh doanh, doanh nghiệp cung cấp dịch vụ và các đơn vị công. MoMo là một trong những nền tảng tham gia vào quá trình này, với định hướng đưa thanh toán số đến gần hơn với các nhu cầu thường nhật.
Thanh toán số bắt đầu từ những nhu cầu rất nhỏ
Hình ảnh một sinh viên mua nước sau giờ học phần nào phản ánh cách thanh toán không tiền mặt đi vào đời sống. Người bán không phải chuẩn bị tiền lẻ, còn khách hàng không cần tìm ví hoặc lo thiếu tiền mặt. Chỉ với một thao tác quét mã, khoản thanh toán được hoàn tất trong thời gian ngắn.
Mô hình tương tự cũng xuất hiện ở nhiều bối cảnh khác. Phụ huynh có thể chuyển tiền cho con đang học xa, gia đình thanh toán học phí trên điện thoại, người dân trả tiền điện nước tại nhà hoặc thực hiện nghĩa vụ phí, lệ phí mà không nhất thiết phải đến trực tiếp quầy giao dịch. Tại bệnh viện, việc thanh toán viện phí bằng phương thức số cũng giúp giảm bớt các bước xử lý thủ công.
Điểm đáng chú ý là các giao dịch này không nhất thiết có giá trị cao. Một hệ thống thanh toán chỉ thực sự trở thành một phần của nền kinh tế số khi có thể phục vụ cả khoản tiền nhỏ, diễn ra thường xuyên và phù hợp với nhiều nhóm người dùng. Từ những lần sử dụng đơn giản, người dân dần hình thành thói quen mở ứng dụng khi cần chuyển tiền hoặc thanh toán dịch vụ.
Nền kinh tế số cần phục vụ số đông
Chuyển đổi số đôi khi được nhắc đến qua các dự án lớn, doanh nghiệp công nghệ hoặc những giao dịch có giá trị cao. Dù vậy, nền tảng của quá trình này lại nằm ở khả năng tiếp cận của người dân trong những việc rất cụ thể.
Một người lớn tuổi có thể cần công cụ dễ hiểu để trả hóa đơn. Một tiểu thương cần phương thức nhận tiền không phức tạp. Người dân ở ngoài các đô thị lớn cần sử dụng dịch vụ mà không bị cản trở bởi khoảng cách địa lý. Trong những trường hợp này, công nghệ chỉ có ý nghĩa khi được chuyển hóa thành các thao tác đơn giản, dễ nhớ và có thể lặp lại hằng ngày.
Đây cũng là thước đo quan trọng của tài chính số: không chỉ có bao nhiêu tính năng được phát triển, mà bao nhiêu người có thể sử dụng chúng để giải quyết vấn đề thực tế. Một mã QR đặt trước quầy hàng, một nút thanh toán hóa đơn hoặc quy trình chuyển tiền ngắn gọn đều có thể tạo ra tác động rõ ràng hơn những tính năng khó tiếp cận.
Với người dùng, sự thuận tiện giúp giảm thời gian di chuyển và hạn chế phụ thuộc vào tiền mặt. Với hộ kinh doanh, thanh toán số mở thêm một phương thức nhận tiền, đồng thời giúp đáp ứng kỳ vọng ngày càng phổ biến của khách hàng.
Mã QR mở cửa cho hộ kinh doanh nhỏ
Trước đây, một điểm bán nhỏ muốn tham gia thanh toán điện tử có thể phải cân nhắc thiết bị, chi phí và quy trình vận hành. Mã QR đã làm thay đổi phần nào rào cản này. Quán ăn gia đình, xe bánh mì, cửa hàng trong khu phố hay sạp hàng ở chợ có thể nhận tiền qua một phương thức trực quan mà không cần đầu tư hệ thống quá phức tạp.
Theo thông tin được đề cập, MoMo đã hỗ trợ hơn 500.000 doanh nghiệp và hộ kinh doanh trên toàn quốc chuyển đổi số. Con số này bao gồm nhiều mô hình khác nhau, từ chuỗi cửa hàng đến những cơ sở kinh doanh quy mô nhỏ. Mỗi điểm bán được kết nối không chỉ có thêm lựa chọn nhận tiền, mà còn tham gia vào mạng lưới thanh toán đang mở rộng.
Số hóa giao dịch cũng có thể giúp việc theo dõi dòng tiền trở nên rõ ràng hơn. Hộ kinh doanh có thêm dữ liệu để đối chiếu thu chi, quản lý hoạt động bán hàng và từng bước minh bạch hóa vận hành. Ở phạm vi rộng hơn, các giao dịch có dấu vết có thể hỗ trợ mục tiêu quản lý thuế và quá trình số hóa nền kinh tế.
Tuy nhiên, để phương thức này phát huy hiệu quả, trải nghiệm của cả hai phía đều cần được duy trì ổn định. Người mua phải dễ thao tác và nhận biết giao dịch thành công; người bán cần kiểm tra được tiền đã về và có cách xử lý khi phát sinh sự cố. Niềm tin không chỉ phụ thuộc vào thương hiệu, mà còn hình thành từ chất lượng của từng lần thanh toán.
Từ thanh toán cá nhân đến dịch vụ công
Phạm vi của thanh toán số không dừng ở việc mua một món hàng. Khi nền tảng có thể kết nối nhiều loại dịch vụ, chiếc điện thoại trở thành công cụ thực hiện các nhu cầu tài chính thường ngày của gia đình.
MoMo được cho biết đã triển khai thanh toán dịch vụ công trực tuyến tại 34 tỉnh, thành phố. Các nhóm dịch vụ được đề cập gồm học phí, viện phí, phí và lệ phí hành chính, tiền điện, tiền nước và giao thông công cộng. Việc tập trung những nhu cầu này trên một phương thức thanh toán có thể giúp người dân giảm số lần đi lại, đồng thời thuận tiện hơn trong việc kiểm tra lịch sử giao dịch.
Quá trình này cần sự phối hợp giữa doanh nghiệp công nghệ, ngân hàng, cơ quan quản lý, địa phương và đơn vị cung cấp dịch vụ. Doanh nghiệp đóng vai trò kết nối, còn các cơ quan và đơn vị liên quan bảo đảm dịch vụ được đưa lên môi trường số đúng quy trình. Khi các bên cùng tham gia, định hướng xây dựng Chính phủ số có thể được chuyển thành những thao tác cụ thể mà người dân thực hiện mỗi ngày.
Việc mở rộng thanh toán không tiền mặt đến khu vực nông thôn, vùng sâu và vùng xa cũng đặt ra yêu cầu về khả năng tiếp cận. Công nghệ cần phù hợp với nhiều độ tuổi, điều kiện sử dụng và mức độ quen thuộc khác nhau. Khoảng cách giữa người dùng thành thị và ngoài đô thị chỉ được thu hẹp khi dịch vụ đủ đơn giản, dễ hiểu và có mạng lưới chấp nhận đủ rộng.
Niềm tin được hình thành qua thói quen
Không phải người dùng nào cũng bắt đầu với một nhu cầu phức tạp. Một người có thể cài ứng dụng vì được người thân hướng dẫn trả hóa đơn. Một chủ quán đặt mã QR vì khách hàng thường hỏi chuyển khoản. Một sinh viên dùng ứng dụng để nhận tiền từ gia đình rồi tiếp tục thanh toán đồ ăn, học phí hoặc các dịch vụ khác.
Mỗi lần sử dụng riêng lẻ có thể rất nhỏ, nhưng trải nghiệm thuận tiện được lặp lại sẽ tạo nên sự quen thuộc. Khi người mua biết mình có thể thanh toán ở nhiều nơi và người bán nhận thấy khách hàng thực sự sử dụng phương thức đó, mạng lưới tiếp tục mở rộng. Đây là hiệu ứng hai chiều đặc trưng của các nền tảng thanh toán.
Niềm tin vì vậy không chỉ đến từ hoạt động truyền thông. Nó được tích lũy qua khả năng xử lý giao dịch, mức độ phổ biến tại điểm bán, sự rõ ràng của thông báo và khả năng hỗ trợ khi có vấn đề. Một thương hiệu xuất hiện thường xuyên trong các nhu cầu như mua cà phê, chuyển tiền, trả hóa đơn hoặc đóng học phí sẽ dần trở thành lựa chọn quen thuộc.
Giá trị của thanh toán số được nhìn thấy rõ nhất khi một giao dịch nhỏ cũng diễn ra đơn giản, an toàn và phù hợp với hoàn cảnh của người dùng.
MoMo trong bức tranh thanh toán số
Những thông tin được công bố cho thấy MoMo đang định vị mình không chỉ là công cụ chuyển tiền, mà còn là nền tảng kết nối người dùng, hộ kinh doanh và các dịch vụ thiết yếu. Từ mã QR tại điểm bán đến thanh toán dịch vụ công, phạm vi hiện diện của nền tảng được mở rộng theo nhu cầu thực tế.
Trong khuôn khổ Better Choice Awards 2026, MoMo được đề cử ở hạng mục Thương hiệu được người Việt tin dùng và Giải pháp thanh toán số đáng tin cậy. Các đề cử này gắn với mức độ hiện diện của thương hiệu trong những thói quen hằng ngày, cũng như khả năng kết nối giữa người dùng và các điểm chấp nhận thanh toán.
Dù vậy, sự tin dùng bền vững vẫn cần được củng cố qua chất lượng dịch vụ, tính ổn định và khả năng phục vụ nhiều nhóm người dùng. Một nền tảng càng đi sâu vào đời sống thì yêu cầu về trải nghiệm, minh bạch và hỗ trợ người dùng càng trở nên quan trọng.
Giao dịch nhỏ, thay đổi lớn
Từ một ly nước 10.000 đồng đến khoản học phí, viện phí hay hóa đơn điện nước, thanh toán số đang được hình thành bởi hàng triệu tình huống quen thuộc. Những khoản tiền nhỏ không tạo ra sự thay đổi chỉ sau một đêm, nhưng chúng cho thấy công nghệ đã bắt đầu hiện diện tự nhiên trong đời sống.
Khi người dùng có thể thanh toán ở nhiều nơi, hộ kinh doanh dễ dàng tiếp nhận tiền và dịch vụ công được đưa lên điện thoại, hệ sinh thái số sẽ trở nên gần gũi hơn. Tương lai của thanh toán không tiền mặt vì thế không chỉ phụ thuộc vào các công nghệ mới, mà còn nằm ở việc những thao tác cơ bản có đủ dễ dùng, đáng tin cậy và phù hợp với số đông hay không.
Threads mở rộng công cụ hỗ trợ nhà sáng tạo podcast
Windows 11 lại phải vá lỗi cho bản vá: Người dùng nên làm gì?
Windows 11 bị nghi lỗi sạc sau bản cập nhật KB5121003
Windows 11 thử nghiệm khôi phục máy lỗi từ đám mây
eTax Mobile cho kiểm tra doanh nghiệp liên quan đến mã số thuế
Windows 11 sắp tự động đổi giao diện sáng tối theo giờ
eDoc của Viettel số hóa hồ sơ giáo dục ra sao?