Dũng Virgo
Giao dịch trực tuyến ngày càng nhanh, tiện lợi nhưng cũng kéo theo những rủi ro khó nhận biết hơn. Một liên kết giả mạo, tài khoản nhận tiền bất thường hoặc yêu cầu chuyển khoản khác hẳn thói quen thường ngày có thể khiến người dùng mất tiền chỉ sau vài thao tác.
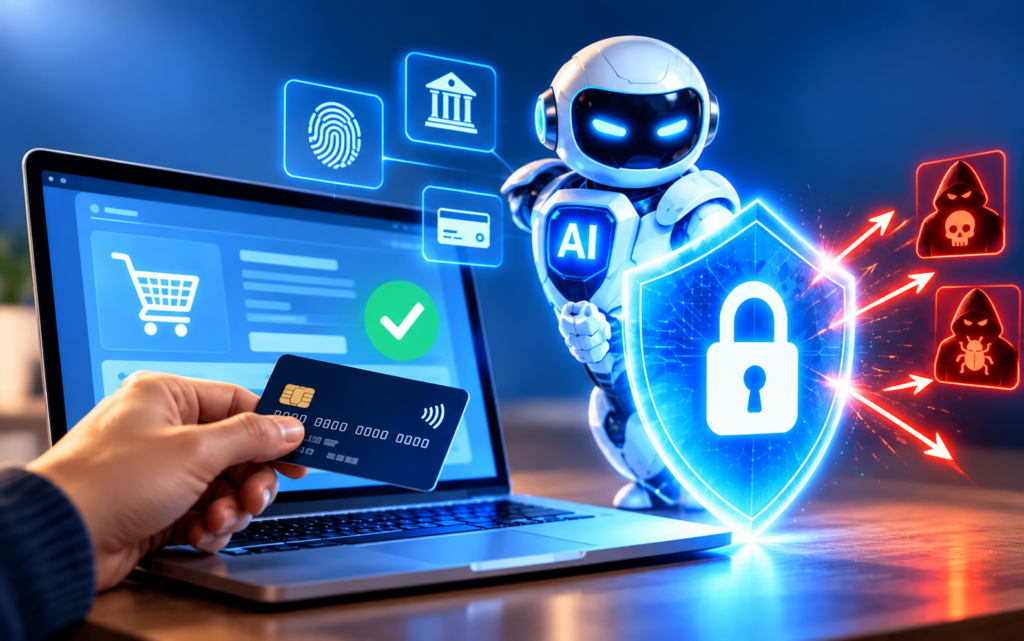
Trong bối cảnh đó, bảo mật tài chính số đang thay đổi. Các nền tảng không còn chỉ dựa vào mật khẩu, mã OTP hay việc người dùng tự kiểm tra từng chi tiết. Trí tuệ nhân tạo (AI) được đưa vào phía sau hệ thống để quan sát hành vi, so sánh dữ liệu và can thiệp ngay trước thời điểm giao dịch có nguy cơ xảy ra sự cố.
Từ xác thực danh tính đến hiểu cách người dùng giao dịch
Những phương thức bảo mật truyền thống thường tập trung vào một câu hỏi: người đang thực hiện giao dịch có đúng là chủ tài khoản hay không? Mật khẩu, mã OTP hoặc xác thực bổ sung giúp trả lời câu hỏi này, nhưng chưa chắc cho biết giao dịch có an toàn.
Ví dụ, kẻ gian có thể chiếm quyền truy cập tài khoản hoặc lừa người dùng tự xác nhận một giao dịch. Khi đó, thao tác được thực hiện bởi chính tài khoản hợp lệ, nhưng mục đích và bối cảnh giao dịch lại rất khác thường. Chỉ kiểm tra danh tính sẽ khó phát hiện đầy đủ những dấu hiệu này.
AI mở rộng phạm vi kiểm tra bằng cách phân tích nhiều yếu tố trong cùng một thời điểm. Hệ thống có thể đối chiếu giá trị giao dịch, tần suất sử dụng, thời gian thực hiện, tài khoản nhận tiền và những mô hình hành vi đã hình thành trước đó. Nếu phát hiện một hoạt động lệch khỏi thông lệ, nền tảng có thể yêu cầu xác minh thêm hoặc hiển thị cảnh báo.
Cách tiếp cận này không nhằm khẳng định mọi giao dịch khác thường đều là gian lận. Một khoản thanh toán lớn hoặc một giao dịch được thực hiện ở thời điểm hiếm gặp vẫn có thể hoàn toàn hợp lệ. Mục tiêu của AI là nhận diện mức độ rủi ro để hệ thống đưa ra phản ứng phù hợp, thay vì tự động chặn mọi hoạt động không quen thuộc.
Điểm quan trọng là cảnh báo trước khi tiền được chuyển
Trong môi trường số, tốc độ vừa là lợi thế vừa là yếu tố làm tăng rủi ro. Một giao dịch có thể hoàn tất gần như ngay lập tức, trong khi việc thu hồi tiền sau khi chuyển nhầm hoặc bị lừa đảo thường phức tạp hơn nhiều.
Vì vậy, giá trị của AI không chỉ nằm ở khả năng phát hiện sai phạm sau khi sự việc xảy ra. Hệ thống còn có thể tạo ra một “điểm dừng” ngay trước khi người dùng bấm xác nhận. Tại thời điểm này, một thông báo rõ ràng có thể giúp người dùng xem lại tên người nhận, số tiền và lý do chuyển khoản.
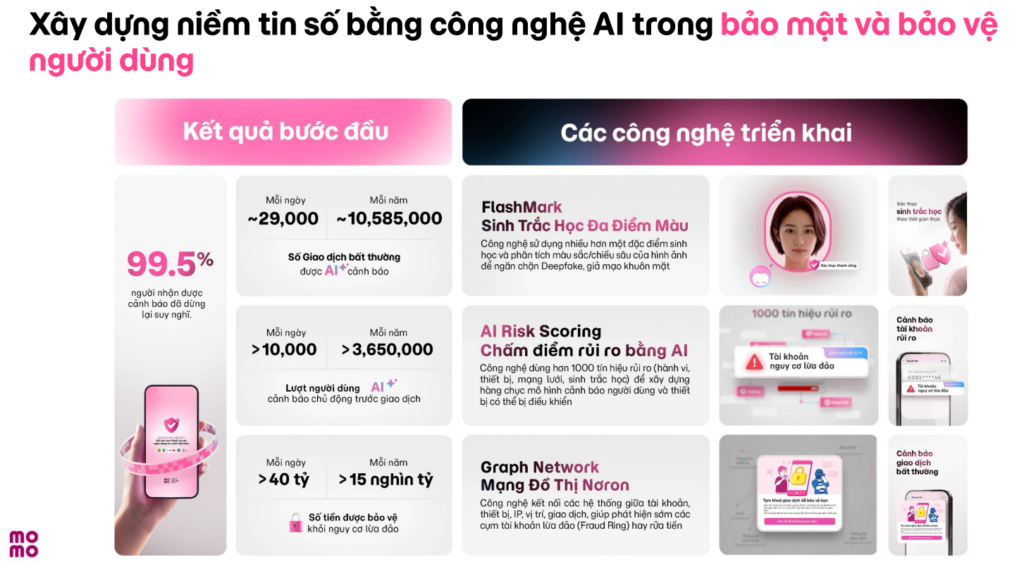
Theo số liệu được MoMo chia sẻ, hệ thống AI của nền tảng có khả năng phát hiện gần 29.000 giao dịch bất thường mỗi ngày và chủ động cảnh báo hơn 10.000 người dùng mỗi ngày. Đáng chú ý, 99,5% người nhận cảnh báo đã dừng lại cân nhắc trước khi tiếp tục giao dịch.
Những con số này cho thấy cảnh báo không chỉ là một thông báo mang tính hình thức. Nếu xuất hiện đúng lúc và cung cấp đủ thông tin, cảnh báo có thể tác động trực tiếp đến quyết định của người dùng, giúp họ có thêm vài giây để kiểm tra trước khi rủi ro trở thành thiệt hại tài chính.
Bảo mật tài chính số cần nhiều lớp bảo vệ
AI không thể thay thế toàn bộ các cơ chế bảo mật khác. Một nền tảng tài chính an toàn thường phải kết hợp nhiều lớp, trong đó mỗi lớp đảm nhận một vai trò riêng.
- Phân tích hành vi: phát hiện những giao dịch khác biệt so với lịch sử sử dụng và mô hình quen thuộc của người dùng.
- Xác thực danh tính: kiểm tra người đang truy cập hoặc thực hiện giao dịch có phải chủ tài khoản hay không.
- Cảnh báo theo thời gian thực: đưa ra thông tin cảnh báo ngay trước khi giao dịch được hoàn tất.
- Công nghệ xác thực hiện đại: giảm sự phụ thuộc vào mật khẩu và những thông tin dễ bị lộ.
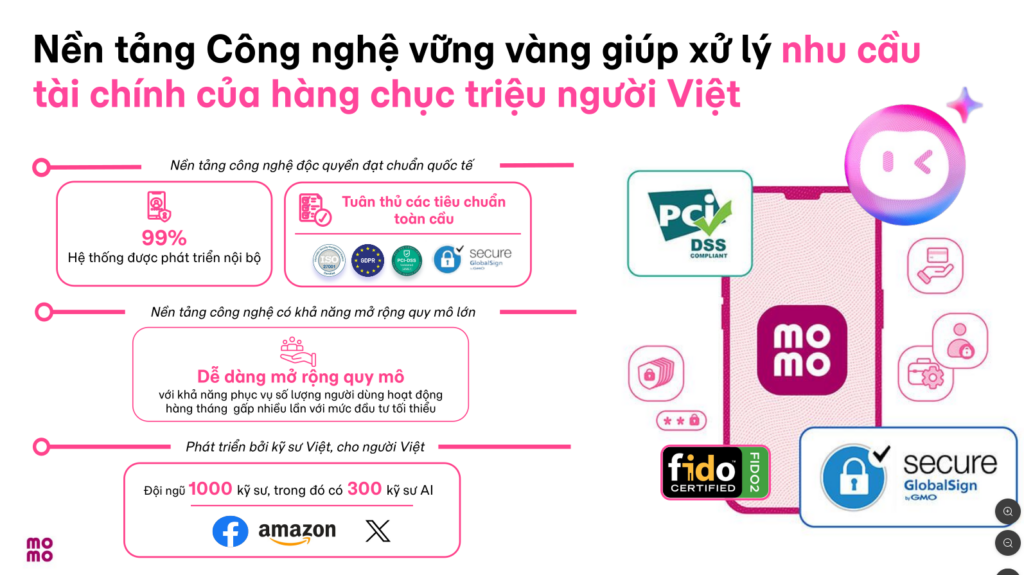
FIDO2 là một ví dụ cho hướng phát triển này. Tiêu chuẩn xác thực giúp tăng cường khả năng bảo vệ tài khoản bằng cách giảm vai trò của mật khẩu truyền thống. Trong hệ thống của MoMo, FIDO2 được triển khai cùng các lớp xác thực và bảo mật khác, thay vì hoạt động như một giải pháp độc lập.
Điều này phản ánh một nguyên tắc quan trọng: không có công cụ đơn lẻ nào đủ sức xử lý mọi kiểu gian lận. Khi các phương thức tấn công thay đổi liên tục, hệ thống cần kết hợp dữ liệu, công nghệ xác thực và cơ chế phản ứng linh hoạt.
Người dùng không nhất thiết phải nhìn thấy phần phức tạp
Một hệ thống bảo mật nhiều lớp không đồng nghĩa với việc người dùng phải liên tục nhập mã, trả lời câu hỏi hoặc thực hiện thêm nhiều bước cho mọi giao dịch. Nếu mọi hoạt động đều bị kiểm tra theo cùng một cách, trải nghiệm sử dụng sẽ trở nên nặng nề, đặc biệt với những giao dịch nhỏ và quen thuộc.
Vai trò của AI là xử lý phần phức tạp ở phía sau. Những giao dịch có rủi ro thấp có thể được thực hiện thuận tiện, trong khi hoạt động bất thường sẽ kích hoạt cảnh báo hoặc yêu cầu xác minh bổ sung. Cách vận hành này giúp cân bằng hai mục tiêu vốn thường mâu thuẫn: bảo vệ tài sản và giữ cho quy trình thanh toán đủ đơn giản.
Tuy vậy, cảnh báo chỉ phát huy tác dụng khi nội dung dễ hiểu. Người dùng cần biết vì sao giao dịch bị đánh dấu bất thường và nên kiểm tra thông tin nào. Một thông báo quá chung chung có thể khiến người dùng bỏ qua, còn cảnh báo thiếu chính xác nhiều lần sẽ làm giảm mức độ tin tưởng vào hệ thống.
AI không chỉ được dùng để ngăn chặn rủi ro
Khả năng phân tích dữ liệu và nhận diện hành vi còn được sử dụng cho những mục đích khác trong tài chính số. Khi hiểu rõ hơn cách người dùng quản lý tiền, nền tảng có thể cung cấp công cụ phù hợp với nhu cầu thực tế của từng người.
MoMo cho biết đang phát triển AI Moni theo hướng hỗ trợ phân tích và quản lý tài chính cá nhân. AI cũng được ứng dụng trong chấm điểm tín dụng và cá nhân hóa trải nghiệm. Như vậy, cùng một nền tảng công nghệ có thể vừa giúp phát hiện rủi ro, vừa hỗ trợ người dùng đưa ra quyết định tài chính phù hợp hơn.
Đây là bước chuyển đáng chú ý của các dịch vụ tài chính số. Cuộc cạnh tranh không chỉ còn nằm ở số lượng tính năng hay thiết kế ứng dụng, mà phụ thuộc ngày càng nhiều vào năng lực xử lý dữ liệu, chất lượng mô hình AI và khả năng xây dựng hệ thống an toàn ở quy mô lớn.
MoMo cho biết khoảng 99% hệ thống được phát triển nội bộ, với đội ngũ khoảng 1.000 kỹ sư, trong đó có 300 kỹ sư AI. Những dữ liệu này cho thấy để AI hoạt động ổn định trong lĩnh vực tài chính, thuật toán chỉ là một phần. Nền tảng công nghệ, đội ngũ kỹ thuật và quy trình quản trị dữ liệu cũng giữ vai trò quan trọng.
Người dùng vẫn là lớp bảo vệ cuối cùng
Dù hệ thống có thể tự động nhận diện nhiều tín hiệu bất thường, người dùng vẫn cần duy trì thói quen kiểm tra cơ bản. AI hỗ trợ cảnh báo, nhưng không thể thay thế hoàn toàn sự tỉnh táo trước những lời mời chuyển tiền, liên kết lạ hoặc yêu cầu cung cấp thông tin.
- Kiểm tra kỹ tên người nhận và số tiền trước khi xác nhận.
- Không cung cấp mật khẩu, mã OTP hoặc thông tin xác thực cho người khác.
- Thận trọng với các đường link được gửi qua tin nhắn, mạng xã hội hoặc email.
- Không vội thực hiện giao dịch khi bị thúc ép hoặc đe dọa.
- Liên hệ kênh hỗ trợ chính thức nếu phát hiện hoạt động bất thường.
Người dùng cũng nên hạn chế đăng tải dữ liệu cá nhân công khai trên mạng xã hội, bởi những thông tin tưởng như không liên quan có thể bị lợi dụng để xây dựng kịch bản lừa đảo thuyết phục hơn. Khi truy cập dịch vụ tài chính ở nơi công cộng, việc sử dụng mạng WiFi không rõ độ an toàn cũng cần được cân nhắc. Bạn có thể xem thêm cảnh báo về rủi ro khi dùng WiFi miễn phí để chủ động bảo vệ tài khoản.
Lá chắn âm thầm phía sau trải nghiệm số
AI đang làm thay đổi cách các nền tảng tài chính tiếp cận vấn đề an toàn. Thay vì chờ người dùng tự phát hiện bất thường hoặc xử lý sau khi tiền đã được chuyển, hệ thống có thể quan sát, đánh giá và đưa ra cảnh báo ngay trong quá trình giao dịch.
Xu hướng này cũng cho thấy một hệ thống bảo mật hiệu quả không nhất thiết phải xuất hiện dày đặc trước mắt người dùng. Khi các lớp phân tích hành vi, xác thực và cảnh báo phối hợp tốt, phần lớn công việc phức tạp có thể diễn ra âm thầm. Người dùng chỉ nhận thấy một giao dịch thuận tiện hơn, nhưng phía sau là cả một quy trình đang liên tục kiểm tra rủi ro.
Trong tương lai, chất lượng của dịch vụ tài chính số sẽ được đánh giá không chỉ bằng tốc độ hay sự tiện lợi, mà còn bằng khả năng bảo vệ người dùng trước những tình huống khó nhận biết. AI có thể trở thành một lớp lá chắn quan trọng, miễn là được triển khai minh bạch, chính xác và luôn đặt quyền lợi của người dùng ở vị trí trung tâm.
Viettel mở 4 gói 5G ngắn hạn, đăng ký độc quyền trên Tammi
Windows 11 26H2 chỉ dùng 2,5 GB RAM nhờ bản cài tinh gọn
Sifu lên iPad giá 129.000 đồng, hỗ trợ tay cầm
Lập trình viên dùng AI tạo bộ công cụ thay thế Word, Excel
RTX 5090 có thể dừng sản xuất, RTX 5080 24 GB thay thế?
Lập trình viên dùng AI tạo 7 ứng dụng thay thế Adobe miễn phí
Tammi tặng tối đa 500MB và 60 phút gọi mỗi ngày