 Dũng Virgo
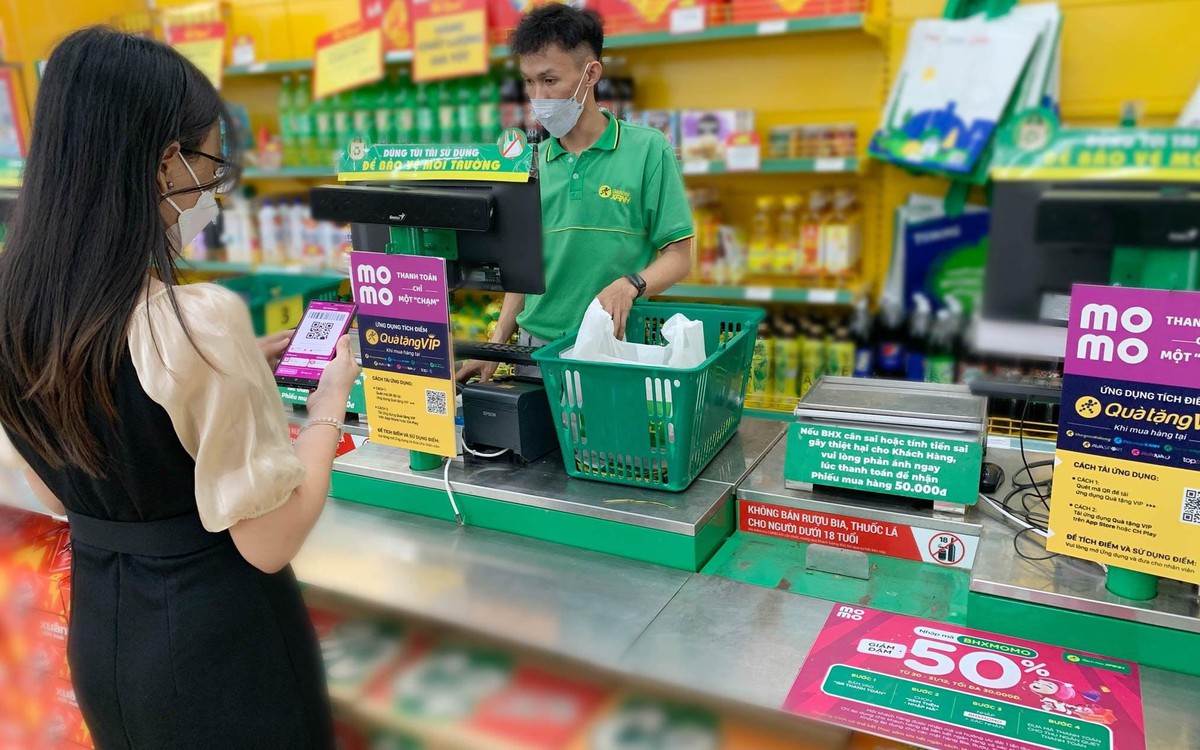
Thanh toán số thường được nhắc đến cùng những khái niệm như tốc độ, tiện lợi hay bảo mật. Tuy nhiên, với nhiều người lao động tự do và hộ kinh doanh nhỏ, điều họ quan tâm trước tiên lại đơn giản hơn: giao dịch có dễ dùng không, tiền có về đúng tài khoản không và liệu mình có được bảo vệ khi xảy ra sự cố?
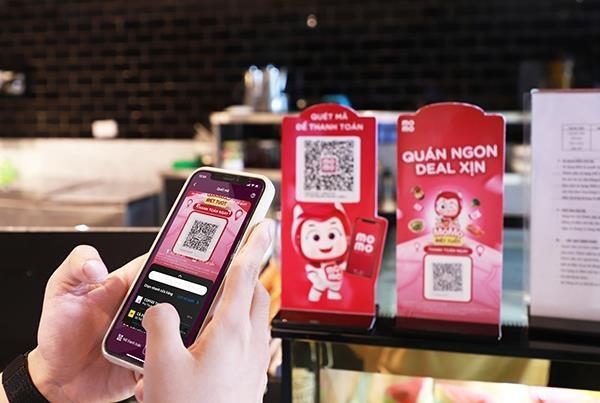
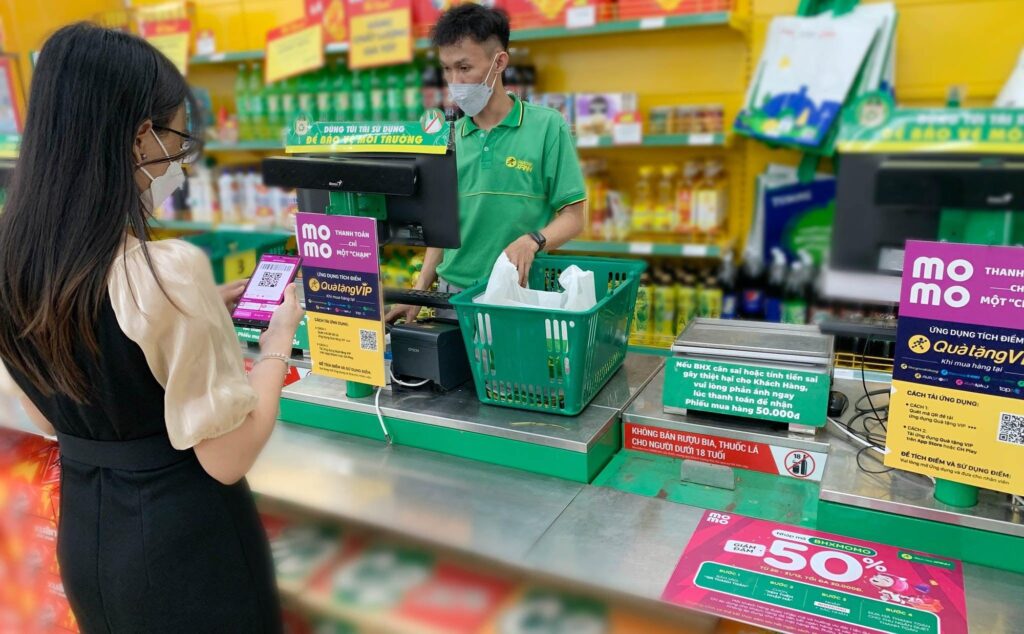
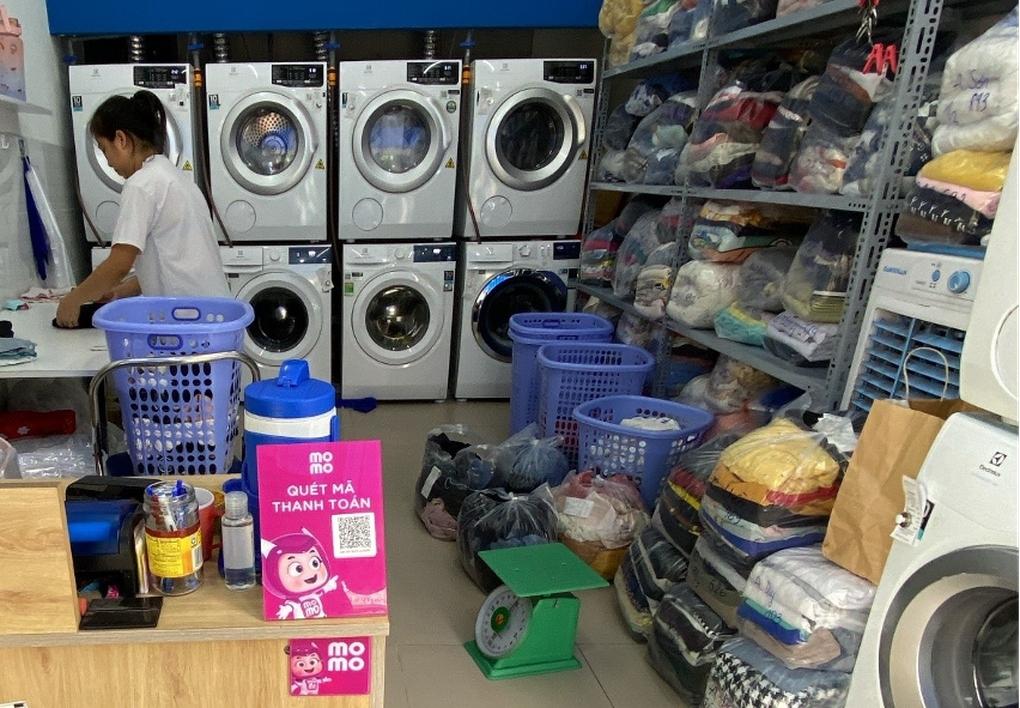
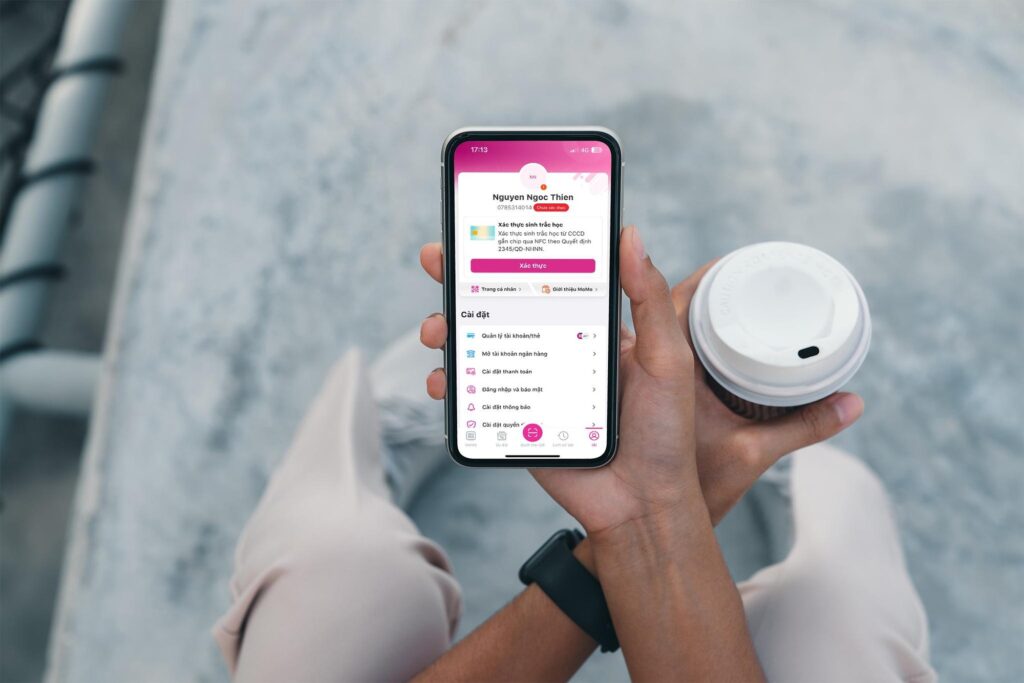
Đó cũng là lý do niềm tin số không thể hình thành chỉ bằng những khẩu hiệu lớn. Nó được tích lũy từ các thao tác lặp lại mỗi ngày, chẳng hạn một lần quét mã để nhận tiền, một thông báo chuyển khoản rõ ràng hay một cảnh báo xuất hiện đúng lúc trước khi người dùng mắc bẫy lừa đảo.
Tại hạng mục Giải pháp thanh toán số đáng tin cậy thuộc trục Innovative Choice Awards 2026, MoMo được ghi nhận với hướng tiếp cận tập trung vào việc bình dân hóa dịch vụ tài chính. Nền tảng này đặt mục tiêu giúp nhiều nhóm người dùng tiếp cận thanh toán, dữ liệu tài chính và các nguồn vốn chính thống theo cách dễ hiểu hơn.
Khi thanh toán số phải bắt đầu từ nhu cầu rất thực tế
Với các tiểu thương, người bán hàng nhỏ lẻ hoặc lao động tự do, mỗi giao dịch thường có giá trị không lớn. Đó có thể là tiền bán một bát phở, ly cà phê, mớ rau hoặc một món hàng có giá vài chục nghìn đồng. Dù vậy, những khoản thu nhỏ này lại quyết định dòng tiền của cả ngày kinh doanh.
Trước đây, nhóm người dùng này thường gặp không ít trở ngại khi tiếp cận dịch vụ tài chính. Họ có thể không có bảng lương cố định, tài sản thế chấp hay hồ sơ thu nhập theo cách ngân hàng truyền thống yêu cầu. Khi cần tiền nhập hàng, xoay vòng vốn hoặc giải quyết một khoản chi bất ngờ, lựa chọn của họ vì thế bị thu hẹp đáng kể.
Khoảng trống này dễ đẩy người dân vào các hình thức vay thiếu an toàn, đặc biệt khi nhu cầu tài chính phát sinh gấp. Một nền tảng thanh toán đáng tin cậy, do đó, không chỉ giúp chuyển tiền nhanh hơn. Nó còn phải tạo ra cảm giác an tâm để người dùng có thể bước vào hệ sinh thái tài chính chính thống mà không bị choáng ngợp bởi thủ tục và thuật ngữ.
Những công cụ nhỏ giúp tiểu thương kinh doanh thuận tiện hơn
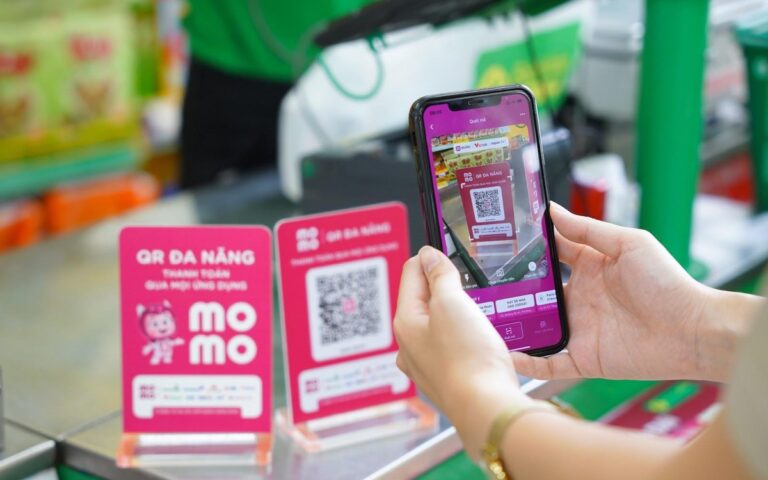
MoMo lựa chọn tiếp cận cộng đồng thông qua những công cụ tương đối đơn giản. Với hơn 500.000 hộ kinh doanh và tiểu thương nhỏ lẻ được nhắc đến trong thông tin giới thiệu, các giải pháp như bảng quét mã hoặc thiết bị loa thông báo tiền về có thể giải quyết những nhu cầu rất cụ thể tại quầy hàng.
Người bán không nhất thiết phải liên tục kiểm tra điện thoại sau mỗi giao dịch. Âm báo nhận tiền giúp họ biết khoản thanh toán đã hoàn tất, trong khi mã QR rút gọn thao tác thu tiền mặt và hạn chế việc phải chuẩn bị tiền lẻ. Đây là những thay đổi nhỏ, nhưng có ý nghĩa rõ rệt trong môi trường bán hàng đông khách.
Điểm đáng chú ý nằm ở cách công nghệ được đưa vào đời sống. Thay vì yêu cầu người dùng làm quen với một hệ thống phức tạp, công cụ được thiết kế xoay quanh thói quen sẵn có của họ: đặt mã tại quầy, hướng dẫn khách quét và kiểm tra thông báo giao dịch. Khi thao tác đủ đơn giản, thanh toán số dần trở thành một phần tự nhiên của hoạt động kinh doanh.
Ở chiều ngược lại, người mua cũng có thêm lựa chọn thanh toán nhanh chóng mà không cần mang theo nhiều tiền mặt. Mối liên kết giữa người bán và khách hàng vì thế được hình thành qua những giao dịch lặp lại, minh bạch và dễ kiểm tra.
Từ giao dịch nhỏ đến dữ liệu tài chính có giá trị
Một trong những ý tưởng quan trọng của mô hình này là không xem nhẹ các giao dịch có giá trị thấp. Khi được ghi nhận đều đặn, các khoản thu vài chục nghìn đồng có thể phản ánh nhịp kinh doanh, khả năng tạo doanh thu và mức độ ổn định của một hộ buôn bán.
Thay vì chỉ dựa vào giấy tờ tài sản hoặc bảng lương, dữ liệu giao dịch giúp mô tả rõ hơn hoạt động tài chính thực tế của người kinh doanh. Đây không phải là lời đảm bảo rằng mọi người dùng đều lập tức được cấp vốn, nhưng nó có thể trở thành một nguồn thông tin bổ sung để các tổ chức tài chính đánh giá nhu cầu và khả năng trả nợ.
Theo nội dung được giới thiệu, dữ liệu từ hoạt động thanh toán có thể được đối chiếu cùng thông tin tín dụng quốc gia. Nhờ đó, các ngân hàng đối tác có thêm cơ sở để xem xét những khoản vay nhỏ, hợp pháp và phù hợp hơn với nhóm khách hàng trước đây khó đáp ứng các điều kiện truyền thống.
Giá trị của cách tiếp cận này không nằm ở việc biến mọi giao dịch thành một con số đẹp. Điều quan trọng hơn là tạo ra lịch sử tài chính có thể kiểm chứng, giúp người lao động từng bước xây dựng hồ sơ tín nhiệm bằng chính hoạt động kinh doanh hàng ngày.
Niềm tin số được tạo nên khi người dùng nhìn thấy lợi ích rõ ràng trong từng thao tác, đồng thời hiểu rằng dữ liệu và tài sản của mình được bảo vệ trong suốt quá trình sử dụng.
Bảo mật phải đi cùng sự tiện lợi
Thanh toán nhanh chỉ có ý nghĩa khi người dùng cảm thấy an toàn. Trong thực tế, các vụ giả mạo, lừa chuyển tiền và chiếm đoạt thông tin có thể khiến người dân dè dặt với dịch vụ số, đặc biệt là người lớn tuổi hoặc những người mới bắt đầu sử dụng.
MoMo cho biết hệ thống của mình có khả năng phân tích giao dịch theo thời gian thực để nhận diện dấu hiệu bất thường. Khi phát hiện nguy cơ, nền tảng có thể đưa ra cảnh báo trước thời điểm người dùng hoàn tất chuyển tiền. Khoảng dừng này rất quan trọng, bởi nó cho phép người dùng kiểm tra lại tên người nhận, nội dung giao dịch và nguồn yêu cầu thanh toán.
Cảnh báo không thể thay thế hoàn toàn sự tỉnh táo của người sử dụng. Người dùng vẫn cần chủ động xác minh thông tin, không cung cấp mã OTP, mật khẩu hoặc dữ liệu sinh trắc học cho người khác. Những dấu hiệu như yêu cầu chuyển tiền gấp, lời hứa nhận quà hoặc đường dẫn không rõ nguồn gốc cũng cần được kiểm tra kỹ. Bạn có thể xem thêm các dấu hiệu nhận biết trong bài Bẫy QR trong bưu phẩm tri ân và cách xử lý.
Bên cạnh cơ chế phát hiện giao dịch đáng ngờ, nền tảng còn đề cập đến công nghệ nhận diện chính chủ theo thời gian thực. Mục tiêu là hạn chế các hình thức giả mạo khuôn mặt hoặc video trong quá trình xác thực. Cùng với đó, dữ liệu cá nhân và tài sản được bảo vệ bằng hệ thống an ninh theo các tiêu chuẩn nghiêm ngặt dành cho lĩnh vực tài chính.
Dù vậy, không có hệ thống nào khiến người dùng được miễn trừ mọi rủi ro. Bảo mật hiệu quả cần sự kết hợp giữa công nghệ, quy trình hỗ trợ và thói quen sử dụng an toàn. Một ứng dụng có cảnh báo tốt nhưng người dùng vẫn tự ý chia sẻ mã xác thực thì nguy cơ vẫn tồn tại.
Mở rộng khả năng thanh toán trong và ngoài nước
Thanh toán số không chỉ phục vụ các giao dịch trong nước. Theo thông tin được công bố, MoMo còn kết nối với một số mạng lưới thanh toán quốc tế như Alipay+ và VietQRGlobal. Việc này có thể hỗ trợ người Việt khi đi du lịch, đồng thời giúp các tiểu thương tiếp nhận thanh toán từ khách quốc tế thuận tiện hơn.
Đối với người bán hàng tại các khu vực có nhiều du khách, khả năng tiếp nhận nhiều phương thức thanh toán có thể giảm bớt rào cản khi giao dịch. Khách không phải luôn đổi tiền mặt, còn người bán có thêm cơ hội phục vụ nhiều nhóm khách hàng. Tuy nhiên, trải nghiệm thực tế vẫn phụ thuộc vào điểm chấp nhận thanh toán, khả năng kết nối và quy định của từng thị trường.
Better Choice bắt đầu từ những cải tiến có thể sử dụng mỗi ngày
Điểm nổi bật trong câu chuyện của MoMo không nằm ở việc đưa ra một công nghệ quá xa lạ, mà ở cách biến công nghệ thành công cụ dễ tiếp cận hơn. Với người dùng phổ thông, một sản phẩm tốt không nhất thiết phải có thật nhiều tính năng. Sản phẩm đó cần hoạt động ổn định, giao diện dễ hiểu, thông báo rõ ràng và có cơ chế hỗ trợ khi phát sinh vấn đề.
Triết lý “Better, not the Best” được thể hiện qua hướng phát triển lấy nhu cầu thực tế làm trung tâm. Một mã QR dễ đặt tại quầy, một chiếc loa báo tiền về đúng lúc hay một cảnh báo trước giao dịch rủi ro đều là những cải tiến có thể tạo ra tác động trực tiếp.
Trong hành trình phổ cập tài chính số, những thay đổi này đặc biệt quan trọng với nhóm người dùng từng đứng ngoài hệ thống vì thiếu giấy tờ, thiếu kiến thức công nghệ hoặc lo ngại rủi ro. Khi họ có thể bắt đầu từ một thao tác quen thuộc, khoảng cách với các dịch vụ tài chính hiện đại cũng được thu hẹp dần.
Niềm tin cần được xây dựng qua thời gian
Không thể tạo dựng niềm tin số chỉ bằng một chiến dịch truyền thông hay một giải thưởng. Niềm tin phải được kiểm chứng qua nhiều lần sử dụng: tiền được ghi nhận chính xác, cảnh báo xuất hiện đúng lúc, dữ liệu được bảo vệ và người dùng nhận được hỗ trợ khi gặp sự cố.
Với MoMo, việc tập trung vào tiểu thương và người lao động tự do cho thấy thanh toán số có thể đóng vai trò rộng hơn một công cụ chuyển tiền. Nếu được vận hành minh bạch và an toàn, lịch sử giao dịch có thể hỗ trợ người dùng tiếp cận những dịch vụ tài chính phù hợp hơn, trong khi các công cụ bảo mật giúp giảm bớt nỗi lo khi giao dịch trực tuyến.
Sau cùng, nền tảng tài chính đáng tin cậy là nền tảng khiến người dùng cảm thấy công nghệ đang phục vụ mình, thay vì buộc mình phải chạy theo công nghệ. Từ những giao dịch nhỏ mỗi ngày, niềm tin số có thể được tích lũy thành một thói quen bền vững cho cá nhân, hộ kinh doanh và cả cộng đồng.
Cảnh báo lừa đảo giả danh nhà mạng để “chuẩn hóa” thuê bao
Bẫy QR trong bưu phẩm tri ân: Dấu hiệu nhận biết và cách xử lý
Luci muốn biến AI thành trợ lý biết nhớ cuộc sống
VNPT và Qualcomm mở rộng hợp tác phát triển AI biên
Amazon Kuiper được cấp phép thử nghiệm mạng vệ tinh tại Việt Nam
MoMo xây dựng niềm tin từ những giao dịch số thường ngày
SK Hynix: Bộ nhớ mới là nền móng để AI tiếp tục phát triển