 Dũng Virgo
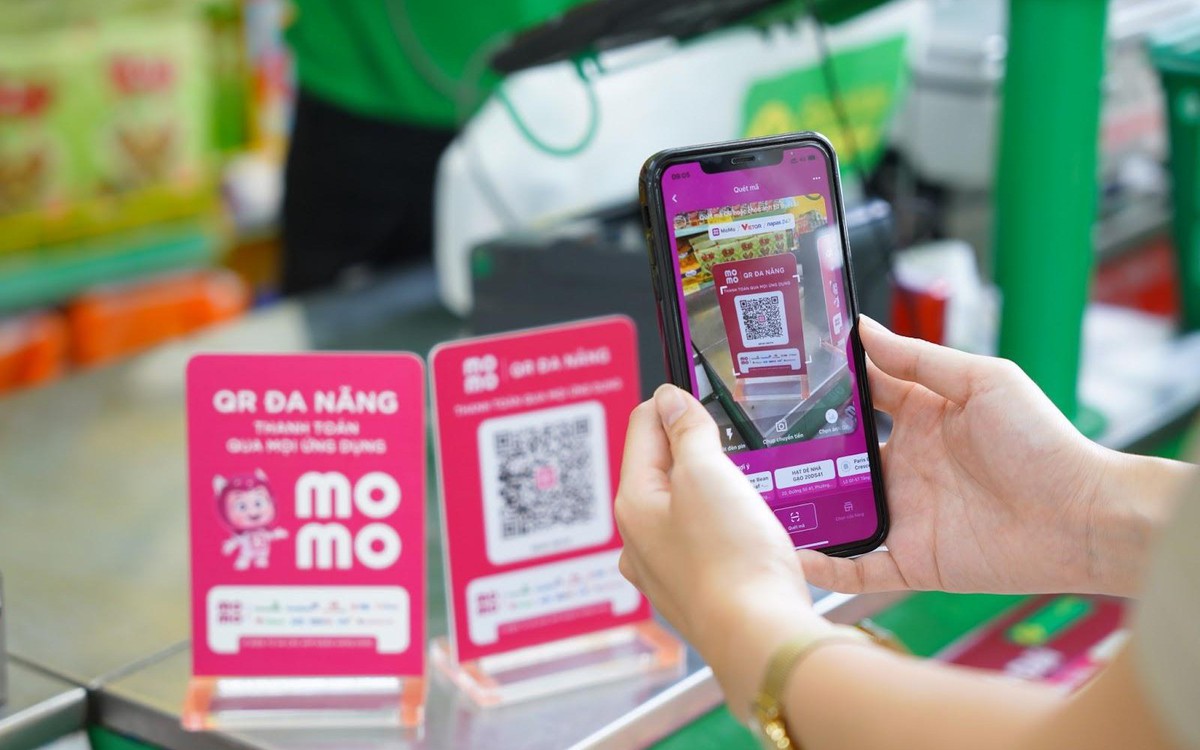
Niềm tin trong lĩnh vực tài chính số không được tạo nên chỉ bằng những chiến dịch truyền thông lớn. Với người dùng, niềm tin thường bắt đầu từ các thao tác rất nhỏ: quét mã để trả tiền tại chợ, chuyển khoản cho cửa hàng, đóng học phí hoặc hoàn tất một khoản phí dịch vụ công mà không phải xếp hàng.
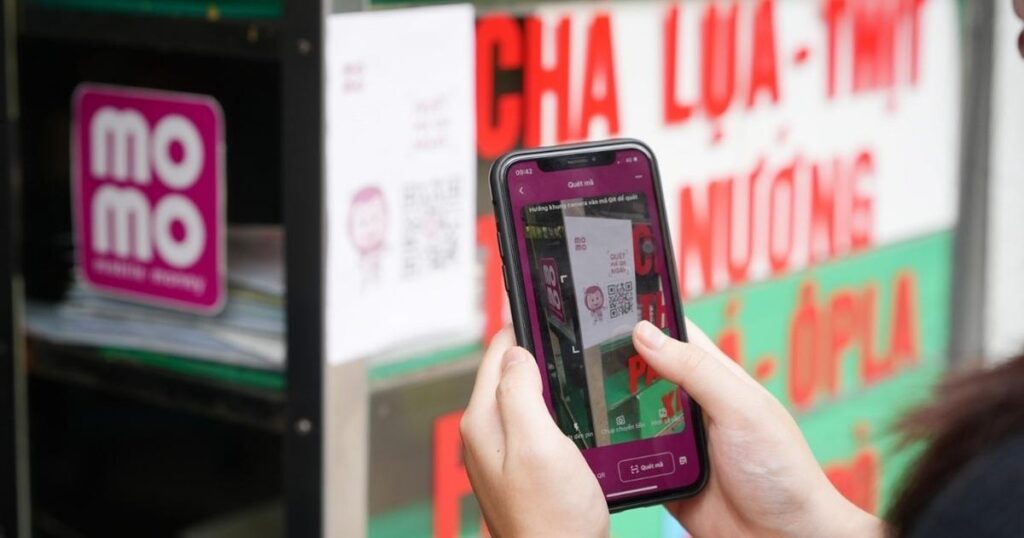
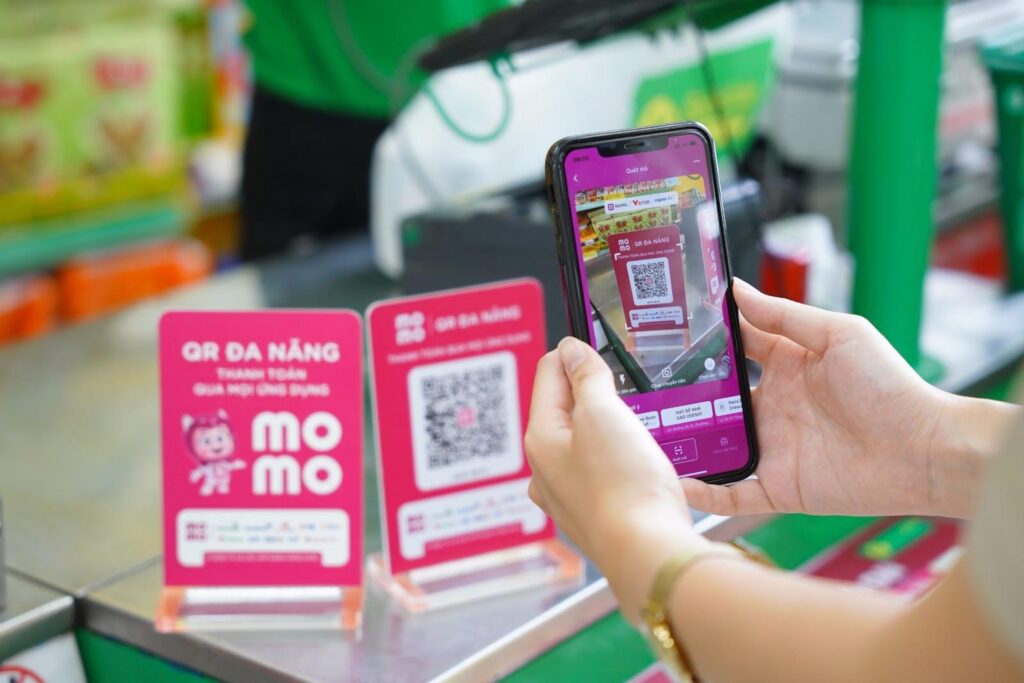
Đó cũng là hướng phát triển được MoMo theo đuổi trong những năm qua. Từ một ứng dụng phục vụ các nhu cầu thanh toán cá nhân, nền tảng này từng bước mở rộng phạm vi hoạt động, hướng đến vai trò hạ tầng thanh toán số trong đời sống thường nhật. Hành trình đó được ghi nhận tại hạng mục “Giải pháp thanh toán số đáng tin cậy” thuộc Innovative Choice Awards 2026.
Thanh toán số bắt đầu từ những nhu cầu rất đời thường
Ở các khu chợ và cửa hàng tạp hóa, việc xử lý tiền mặt từng là một phần quen thuộc nhưng không phải lúc nào cũng thuận tiện. Người bán phải chuẩn bị tiền lẻ, kiểm đếm nhiều lần và đối mặt với nguy cơ nhầm lẫn hoặc thất thoát. Người mua cũng có thể mất thêm thời gian khi cần đổi tiền hoặc chờ người bán hoàn tất giao dịch.
Sự xuất hiện của mã QR đã thay đổi quy trình này theo cách đơn giản. Người mua chỉ cần mở ứng dụng ngân hàng hoặc ví điện tử, quét mã và xác nhận số tiền. Với người bán, giao dịch được ghi nhận nhanh hơn, giảm phụ thuộc vào tiền mặt và hạn chế những sai sót trong khâu trả lại tiền.
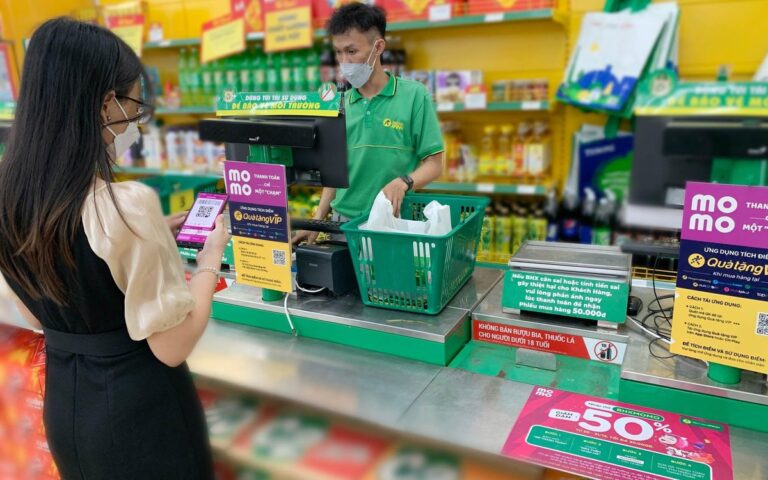
Theo thông tin được công bố, hơn 500.000 tiểu thương và hộ kinh doanh cá thể đã chủ động chuyển đổi số thông qua hình thức thanh toán này. Con số cho thấy thanh toán không tiền mặt không còn chỉ xuất hiện ở trung tâm thương mại hay các chuỗi bán lẻ lớn. Nó đang dần trở thành một phần tự nhiên trong hoạt động mua bán hàng ngày.
Giá trị của một giao dịch không chỉ nằm ở tốc độ
Thanh toán nhanh là yếu tố dễ nhận thấy nhất, nhưng chưa đủ để đánh giá một nền tảng tài chính. Người dùng còn quan tâm đến độ chính xác, khả năng tra cứu, mức độ ổn định của hệ thống và sự an tâm trong mỗi lần chuyển tiền.
Đối với tiểu thương, một giao dịch thành công đồng nghĩa với việc dòng tiền được ghi nhận rõ ràng hơn. Đối với người mua, thông báo xác nhận giúp họ biết khoản thanh toán đã đến đúng nơi. Những chi tiết tưởng như nhỏ này tích lũy qua thời gian và tạo ra trải nghiệm nhất quán, từ đó hình thành niềm tin.
MoMo định vị vai trò của mình dựa trên chính nhóm trải nghiệm này. Thay vì chỉ nhấn mạnh các tính năng, nền tảng được đặt trong bối cảnh rộng hơn: hỗ trợ người dân xử lý những khoản thanh toán lặp lại mỗi ngày một cách thuận tiện, chính xác và an toàn.
Từ ứng dụng cá nhân đến nền tảng phục vụ dịch vụ công
Khi thanh toán số đã trở nên phổ biến với hơn 30 triệu người dùng, nhu cầu đặt ra không còn dừng ở việc chuyển tiền giữa cá nhân hoặc thanh toán tại cửa hàng. Người dân cần một phương thức thuận tiện để hoàn thành các nghĩa vụ tài chính với cơ quan nhà nước, trường học, bệnh viện và các đơn vị cung cấp dịch vụ.
MoMo cho biết nền tảng đã kết nối với Cổng Dịch vụ công Quốc gia và chính quyền tại 34 tỉnh, thành phố. Nhờ đó, người dân có thể thực hiện một số khoản thanh toán như thuế, phí dịch vụ công, học phí, viện phí hoặc phí giao thông ngay trên ứng dụng.
Việc tích hợp này giúp rút ngắn một phần quy trình hành chính. Người dân có thể thao tác từ xa thay vì phải di chuyển nhiều lần, trong khi cơ quan quản lý có thêm công cụ để theo dõi và minh bạch hóa dòng tiền. Đây là bước chuyển đáng chú ý, bởi một ứng dụng thanh toán khi đó không chỉ giải quyết nhu cầu tiêu dùng cá nhân mà còn tham gia vào các hoạt động có quy mô xã hội rộng hơn.
Hạ tầng phía sau trải nghiệm đơn giản
Với người dùng, một giao dịch có thể chỉ mất vài giây. Tuy nhiên, để quá trình đó diễn ra ổn định, nền tảng phải xử lý đồng thời nhiều yêu cầu: xác thực danh tính, bảo vệ tài khoản, kiểm tra giao dịch, phát hiện dấu hiệu bất thường và đảm bảo dữ liệu được truyền tải an toàn.
MoMo cho biết hệ thống của mình sử dụng các lớp công nghệ nhằm giám sát giao dịch theo thời gian thực. Khi phát hiện nguy cơ người dùng chuyển tiền đến tài khoản đáng ngờ, ứng dụng có thể đưa ra cảnh báo. Khoảng dừng trước khi xác nhận là một cơ chế quan trọng, giúp người dùng có thêm thời gian kiểm tra người nhận, nội dung chuyển tiền và mục đích giao dịch.
Trong bối cảnh các thủ đoạn lừa đảo trực tuyến ngày càng đa dạng, cảnh báo sớm có thể đóng vai trò như một lớp phòng vệ bổ sung. Dù không thể thay thế sự thận trọng của người dùng, tính năng này góp phần giảm nguy cơ quyết định vội vàng, đặc biệt với những giao dịch phát sinh từ tin nhắn, cuộc gọi hoặc tài khoản không quen thuộc.
Bảo vệ danh tính trong môi trường nhiều rủi ro
Một vấn đề khác của thanh toán số là nguy cơ giả mạo danh tính. Các phương thức làm giả hình ảnh hoặc video bằng công nghệ nhân tạo khiến việc xác minh người dùng trở nên phức tạp hơn. Vì vậy, nhận diện chính chủ và kiểm tra thông tin tài khoản là những thành phần quan trọng trong hệ thống bảo mật.
Theo nội dung giới thiệu, MoMo triển khai công nghệ nhận diện chính chủ nhằm ngăn chặn các hành vi giả mạo. Dữ liệu cá nhân và dòng tiền cũng được bảo vệ bằng cơ chế mã hóa theo các tiêu chuẩn an ninh nghiêm ngặt, hướng đến mức độ bảo vệ tương đương những tổ chức tài chính lớn.
Điểm đáng chú ý là công nghệ bảo mật chỉ thực sự có ý nghĩa khi được chuyển hóa thành trải nghiệm dễ hiểu. Người dùng không nhất thiết phải biết hệ thống đang sử dụng thuật toán nào. Điều họ cần là nhận được cảnh báo đúng lúc, hiểu mình đang xác nhận điều gì và có thể nhanh chóng khóa hoặc bảo vệ tài khoản khi phát sinh dấu hiệu bất thường.
Niềm tin số cần được xây dựng cho nhiều nhóm người dùng
Thanh toán số không chỉ dành cho người trẻ hoặc những người thường xuyên sử dụng công nghệ. Một nền tảng muốn phục vụ số đông cần phù hợp với nhiều nhóm người dùng, trong đó có tiểu thương, người lao động và những người lớn tuổi chưa quen với các thao tác trực tuyến.
Với tiểu thương, lợi ích dễ thấy là giảm áp lực quản lý tiền mặt và theo dõi doanh thu. Với người mua, thanh toán qua mã QR giúp hoàn tất giao dịch nhanh hơn. Với người lớn tuổi, các lớp cảnh báo và quy trình xác thực rõ ràng có thể giúp họ tự tin hơn khi tham gia vào không gian tài chính số.
Tuy nhiên, sự an tâm không đến từ một tính năng riêng lẻ. Nó được hình thành qua nhiều lần sử dụng ổn định, thông tin minh bạch và khả năng hỗ trợ khi người dùng gặp sự cố. Đây là lý do các nền tảng thanh toán phải xem bảo mật, độ tin cậy và khả năng tiếp cận là những ưu tiên lâu dài, thay vì chỉ tập trung vào số lượng tính năng.
Thanh toán số và mục tiêu tài chính toàn diện
Việc đưa các dịch vụ thanh toán đến gần hơn với người dân có thể góp phần thúc đẩy tài chính toàn diện. Khi nhiều nhóm người dùng tiếp cận được công cụ thanh toán điện tử, họ có thêm lựa chọn để quản lý các khoản chi, thực hiện nghĩa vụ tài chính và tham gia vào nền kinh tế số.
Ở cấp độ rộng hơn, dữ liệu giao dịch được ghi nhận minh bạch có thể hỗ trợ các đơn vị cung cấp dịch vụ và cơ quan quản lý tối ưu quy trình. Người dân giảm thời gian đi lại, doanh nghiệp có thêm phương thức thu tiền, còn các khoản thanh toán công được xử lý theo hướng thuận tiện và dễ kiểm tra hơn.
Dù vậy, quá trình chuyển đổi số chỉ bền vững khi đi kèm giáo dục người dùng. Mỗi cá nhân vẫn cần tự kiểm tra thông tin người nhận, không cung cấp mã xác thực cho người khác và cảnh giác trước các lời mời chuyển tiền bất thường. Công nghệ có thể tạo ra lớp bảo vệ, nhưng thói quen sử dụng an toàn vẫn là yếu tố quyết định.
Không phô trương, tập trung vào giá trị sử dụng
Câu chuyện của MoMo tại Innovative Choice Awards 2026 được đặt trong tinh thần “Better, not the Best”. Thay vì theo đuổi hình ảnh hào nhoáng, cách tiếp cận này nhấn mạnh những cải thiện cụ thể trong cuộc sống: thanh toán tại cửa hàng thuận tiện hơn, nghĩa vụ với cơ quan công được xử lý nhanh hơn và người dùng có thêm lớp bảo vệ trước nguy cơ lừa đảo.
Từ một mã QR tại quầy hàng nhỏ đến giao dịch trên Cổng Dịch vụ công Quốc gia, mỗi điểm chạm đều góp phần định hình cách người Việt tương tác với tiền bạc trong môi trường số. Khi những thao tác đó diễn ra ổn định và an toàn, niềm tin sẽ được tích lũy tự nhiên.
Đó cũng là thước đo quan trọng đối với một nền tảng thanh toán: không chỉ có bao nhiêu người cài đặt ứng dụng, mà còn có bao nhiêu người sử dụng nó thường xuyên, cảm thấy an tâm và nhận được giá trị thiết thực trong đời sống mỗi ngày.
Cảnh báo lừa đảo giả danh nhà mạng để “chuẩn hóa” thuê bao
MoMo xây niềm tin số từ những giao dịch rất đời thường
Bẫy QR trong bưu phẩm tri ân: Dấu hiệu nhận biết và cách xử lý
Luci muốn biến AI thành trợ lý biết nhớ cuộc sống
VNPT và Qualcomm mở rộng hợp tác phát triển AI biên
Amazon Kuiper được cấp phép thử nghiệm mạng vệ tinh tại Việt Nam
SK Hynix: Bộ nhớ mới là nền móng để AI tiếp tục phát triển