Dũng Virgo
Nhiều người cho rằng việc tiết kiệm phụ thuộc chủ yếu vào ý chí: chỉ cần kiểm soát ham muốn mua sắm và chi tiêu kỷ luật hơn, tài khoản sẽ tự nhiên tăng lên. Tuy nhiên, thực tế của mỗi gia đình phức tạp hơn nhiều. Tiền nhà, học phí, điện nước, đi lại, hiếu hỉ, sửa chữa và những khoản phát sinh nhỏ có thể nhanh chóng làm thay đổi toàn bộ kế hoạch đầu tháng.
Một gia đình đã dành khoảng một năm để thử lần lượt 5 phương pháp tiết kiệm thường được nhắc đến. Kết quả cho thấy 4 cách có giá trị nhất định nhưng khó duy trì lâu dài, trong khi phương pháp cuối cùng giúp tiền thực sự ở lại trong tài khoản.
Không có công thức tiết kiệm phù hợp cho mọi gia đình
Điểm chung của các phương pháp quản lý tài chính là đều giúp người dùng nhìn rõ hơn dòng tiền. Dù vậy, một nguyên tắc có thể rất phù hợp với người độc thân nhưng lại khó áp dụng cho gia đình có con nhỏ hoặc nhiều khoản chi cố định.
Thử nghiệm thực tế dưới đây cho thấy một kế hoạch tài chính không chỉ cần đúng trên giấy. Nó còn phải phù hợp với thói quen thanh toán, mức thu nhập, trách nhiệm gia đình và khả năng duy trì trong thời gian dài.
1. Quy tắc 50/30/20: Hợp lý về lý thuyết, cứng nhắc trong thực tế
Quy tắc 50/30/20 chia thu nhập thành ba nhóm: 50% cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% dành cho tiết kiệm hoặc đầu tư. Với thu nhập 30 triệu đồng mỗi tháng, cách tính này tương đương 15 triệu đồng cho các khoản bắt buộc, 9 triệu đồng cho chi tiêu linh hoạt và 6 triệu đồng cần được giữ lại.
Ưu điểm của công thức là tạo ra một khung tham chiếu dễ hiểu. Người dùng có thể nhanh chóng hình dung phần nào trong thu nhập đang dành cho sinh hoạt, phần nào dành cho hưởng thụ và bao nhiêu tiền nên được tích lũy.
Vấn đề xuất hiện khi các khoản thiết yếu vượt quá 50%. Một tháng có thể phát sinh học phí, bảo hiểm, sửa xe hoặc chi phí hỗ trợ cha mẹ. Nếu cố ép mọi khoản chi vào đúng tỷ lệ, gia đình dễ có cảm giác mình đang quản lý tài chính thất bại, dù không hề tiêu hoang.
Sau vài tháng, gia đình trong thử nghiệm bỏ cách chia tỷ lệ cứng nhắc nhưng vẫn giữ tinh thần cốt lõi: cần phân biệt giữa nhu cầu bắt buộc, mong muốn cá nhân và tiền dành cho tương lai.
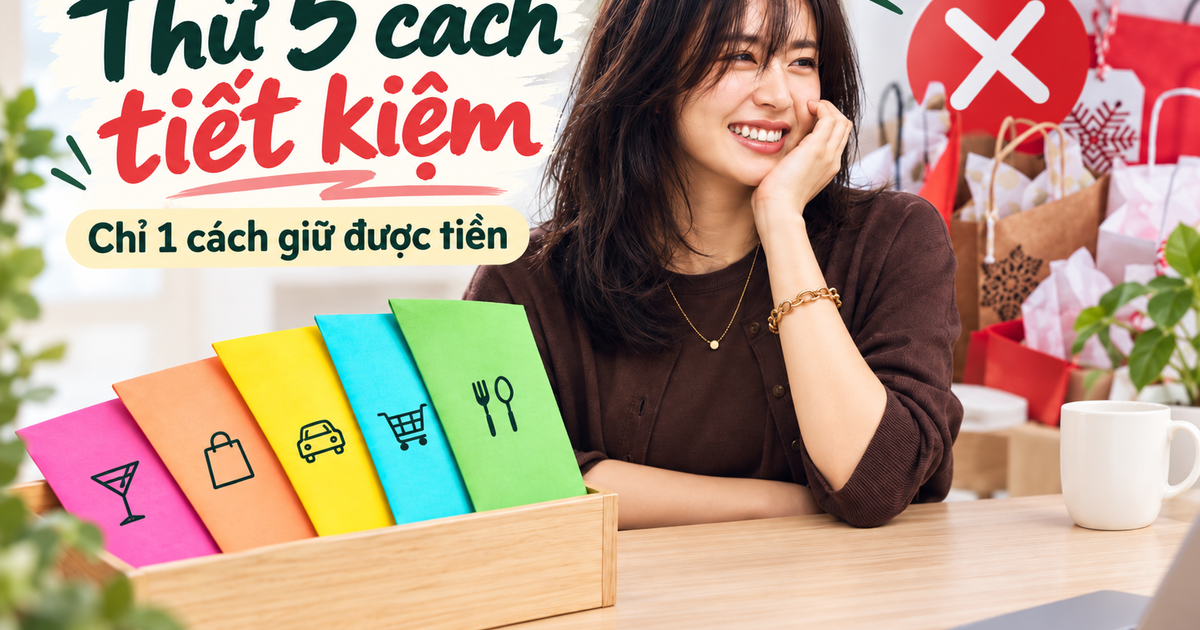
2. Phương pháp phong bì: Dễ nhìn thấy giới hạn nhưng không còn thuận tiện
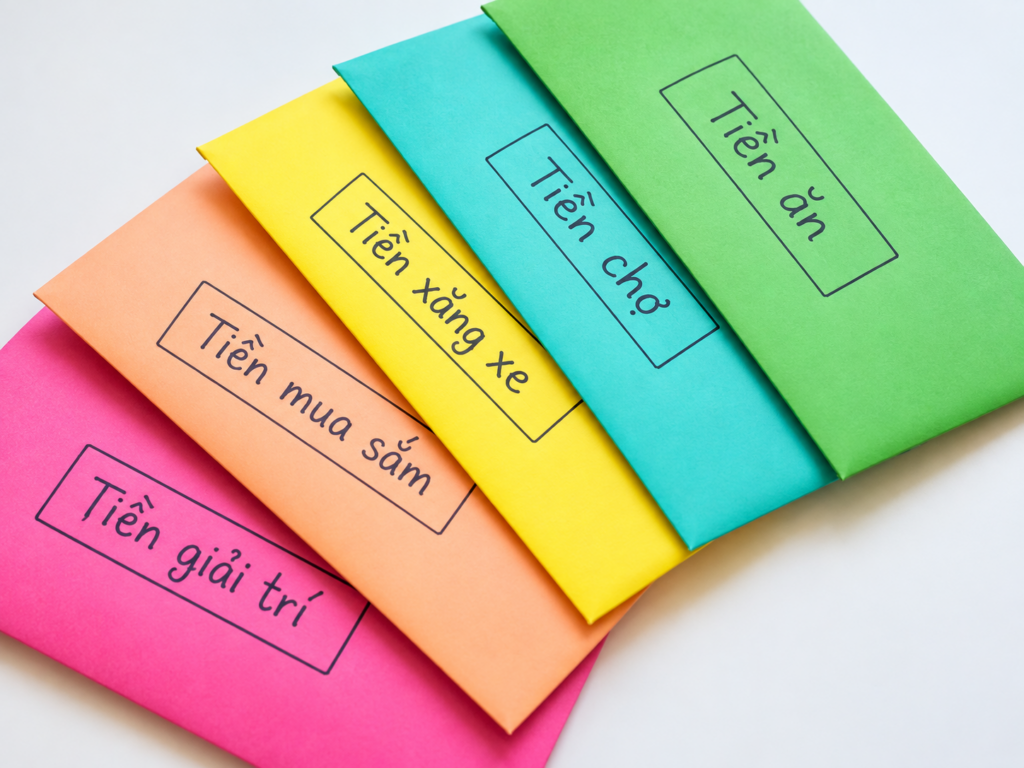
Với phương pháp này, tiền được chia thành nhiều phong bì như tiền ăn, tiền chợ, xăng xe, mua sắm và giải trí. Khi một phong bì gần hết, người dùng biết mình cần giảm tốc độ chi tiêu ở nhóm đó.
Cách này tạo ra cảm giác kiểm soát khá rõ ràng. Việc cầm tiền mặt cũng khiến mỗi lần mua sắm trở nên cân nhắc hơn so với quẹt thẻ hoặc chuyển khoản. Nếu một phong bì chỉ còn vài trăm nghìn đồng, giới hạn tài chính lập tức trở nên hữu hình.
Tuy nhiên, thói quen thanh toán hiện nay khiến mô hình này trở nên bất tiện. Tiền học, phí dịch vụ, mua sắm trực tuyến, đi siêu thị hay gọi đồ ăn đều có thể được thanh toán qua ứng dụng ngân hàng hoặc mã QR. Tiền vẫn nằm trong phong bì, nhưng giao dịch lại diễn ra trên tài khoản.
Để duy trì hệ thống, người dùng phải ghi lại từng giao dịch rồi trừ ngược vào số tiền trong phong bì. Sau khoảng hai tháng, những chiếc phong bì không còn được sử dụng, còn gia đình quay lại phương thức chuyển khoản quen thuộc.
3. Ghi chép từng khoản chi: Hiệu quả để nhận diện vấn đề
Ghi lại mọi khoản chi, kể cả những giao dịch nhỏ, là phương pháp giúp thay đổi nhận thức rõ nhất. Một khoản gửi xe 10.000 đồng, ly cà phê 35.000 đồng hay đơn hàng 120.000 đồng có vẻ không đáng kể nếu xét riêng lẻ. Nhưng khi lặp lại nhiều lần trong tuần, tổng số tiền có thể lên tới vài triệu đồng mỗi tháng.
Việc ghi chép cho thấy vấn đề đôi khi không nằm ở một món đồ quá đắt. Dòng tiền có thể bị bào mòn bởi nhiều khoản mua sắm nhỏ, các bữa ăn bên ngoài, đồ dùng đặt trực tuyến hoặc những món được mua chỉ vì thấy giá không quá cao.
Dù hữu ích, việc ghi từng giao dịch mỗi ngày đòi hỏi nhiều thời gian và sự đều đặn. Chỉ cần bỏ quên một ngày, người dùng phải mở lịch sử ngân hàng để rà soát. Bỏ quên vài ngày, công việc này dễ biến thành một nhiệm vụ gây mệt mỏi.
Trong thử nghiệm, thói quen ghi chép chi tiết chỉ được duy trì khoảng ba tháng. Sau đó, gia đình chuyển sang kiểm tra tổng chi tiêu theo tuần để giảm áp lực mà vẫn nắm được tình hình.
4. Thử thách không mua sắm: Tiết kiệm nhanh nhưng khó kéo dài
Tháng không mua sắm là một cách tiếp cận mạnh tay: chỉ chi cho nhu yếu phẩm, không mua quần áo mới, không sắm đồ trang trí, không thay đồ gia dụng nếu món cũ vẫn còn dùng được và hạn chế ăn ngoài.
Hiệu quả ngắn hạn của phương pháp này khá rõ. Khi nhiều khoản mua sắm bị loại bỏ, số tiền còn lại cuối tháng tăng lên. Kết quả nhanh cũng tạo động lực lớn trong giai đoạn đầu.
Nhưng việc cắt giảm quá mạnh có thể tạo ra phản ứng ngược. Sau một thời gian phải nhịn mua sắm, người dùng dễ tự thưởng cho bản thân bằng một món đồ đã để ý từ lâu hoặc một buổi đi chơi tốn kém. Khi đó, một phần tiền tiết kiệm được trước đó có thể nhanh chóng bị sử dụng.
Bài học rút ra là tiết kiệm dài hạn không nên khiến người thực hiện luôn cảm thấy bị tước mất mọi niềm vui. Một kế hoạch có thể giúp giảm chi tiêu trong vài tuần chưa chắc phù hợp để duy trì trong nhiều năm.
5. Tiết kiệm trước khi chi tiêu: Thay đổi đúng thứ tự
Phương pháp cuối cùng không bắt đầu bằng việc tìm cách cắt từng khoản chi. Nó thay đổi thứ tự sử dụng tiền.
Trước đây, gia đình nhận lương, thanh toán các khoản cần thiết, mua sắm và chi tiêu trong tháng. Cuối tháng, số tiền còn lại mới được chuyển sang tiết kiệm. Cách làm này có một điểm yếu: tiền luôn có thể tìm thấy lý do để được sử dụng trước khi tháng kết thúc.
Nếu tháng đó không mua sắm nhiều, gia đình có thể phát sinh tiệc sinh nhật, đám cưới, ăn uống, sửa chữa hoặc một khoản chi tưởng nhỏ nhưng khi cộng lại trở thành con số đáng kể. Vì vậy, phần tiền “còn lại” thường không nhiều như dự kiến.
Gia đình chuyển sang tự động đưa một khoản cố định vào tài khoản tiết kiệm ngay khi lương về. Mức khởi đầu là 10% thu nhập. Sau khi quen với ngân sách mới, tỷ lệ được nâng lên 15% và có thể đạt khoảng 20% ở những tháng ít phát sinh.
Điểm quan trọng không chỉ nằm ở tỷ lệ, mà ở cách coi số tiền đã chuyển đi như khoản không còn sẵn sàng để chi tiêu. Phần tiền còn lại mới là ngân sách thực tế của cả tháng.
Vì sao cách này dễ duy trì hơn?
Khi tài khoản chi tiêu có ít tiền hơn ngay từ đầu tháng, gia đình tự nhiên phải cân nhắc kỹ trước khi mua. Giới hạn được thiết lập trước khi các khoản chi phát sinh, thay vì chờ đến cuối tháng mới hy vọng còn đủ tiền để tiết kiệm.
Phương pháp này cũng giảm nhu cầu theo dõi quá chi tiết. Người dùng không nhất thiết phải ghi lại từng ly cà phê, chia tiền vào nhiều phong bì hoặc cấm hoàn toàn việc mua sắm. Những công cụ kia vẫn có thể hỗ trợ, nhưng không còn là nền tảng duy nhất của kế hoạch.
Điều quan trọng là mức tiết kiệm phải vừa sức. Nếu chưa thể giữ lại 20% thu nhập, có thể bắt đầu với 5%. Khi thu nhập tăng hoặc khả năng kiểm soát chi tiêu tốt hơn, tỷ lệ có thể được điều chỉnh lên 10%, 15% rồi 20%.
Bài học sau một năm thử nghiệm
Bốn phương pháp đầu tiên không hoàn toàn thất bại. Quy tắc 50/30/20 giúp hình dung cơ cấu tài chính. Phong bì tiền mặt làm rõ giới hạn chi tiêu. Ghi chép từng khoản giúp phát hiện các khoản nhỏ đang âm thầm làm hao hụt ngân sách. Tháng không mua sắm cho thấy đâu là nhu cầu thật và đâu chỉ là mong muốn nhất thời.
Tuy nhiên, một phương pháp tài chính tốt không nhất thiết là cách giúp tiết kiệm nhiều nhất trong một tháng. Tiêu chí quan trọng hơn là khả năng duy trì sau 6 tháng hoặc một năm, khi gia đình gặp những khoản chi bất ngờ và động lực ban đầu đã giảm.
Tiết kiệm bền vững không đòi hỏi một kế hoạch hoàn hảo. Nó cần một cơ chế đủ đơn giản để tiếp tục thực hiện ngay cả khi cuộc sống không diễn ra đúng dự tính.
Với gia đình trong thử nghiệm, việc chuyển tiền tiết kiệm ngay sau ngày nhận lương đã tạo ra thay đổi lớn nhất. Tiền không còn phụ thuộc vào việc cuối tháng mọi người có “chi tiêu ngoan” hay không. Nó được ưu tiên ngay từ đầu, còn phần ngân sách còn lại được dùng để vận hành cuộc sống.
Cách bắt đầu mà không tạo áp lực
- Chọn một tỷ lệ nhỏ: Bắt đầu với 5% hoặc 10% thu nhập nếu chưa quen với việc trích tiền trước.
- Tách tài khoản: Để tiền tiết kiệm ở tài khoản riêng nhằm hạn chế việc sử dụng nhầm cho các khoản chi thường ngày.
- Thiết lập chuyển khoản tự động: Thực hiện giao dịch ngay khi lương về thay vì chờ đến cuối tháng.
- Rà soát theo chu kỳ: Kiểm tra ngân sách mỗi tuần hoặc mỗi tháng, không nhất thiết phải ghi lại mọi khoản chi nếu điều đó gây quá tải.
- Tăng dần khi phù hợp: Khi đã quen với mức hiện tại, có thể nâng tỷ lệ tiết kiệm thay vì đặt mục tiêu quá cao ngay từ đầu.
Cuối cùng, tiết kiệm không phải cuộc thi xem ai cắt giảm được nhiều hơn trong thời gian ngắn. Một kế hoạch phù hợp là kế hoạch giúp tiền được chuyển sang tương lai đều đặn, đồng thời vẫn để gia đình duy trì cuộc sống thực tế và có khả năng ứng phó với những khoản phát sinh.
Google Maps miễn phí nhưng kiếm tiền ra sao?
Starlink đưa Internet miễn phí tới đảo xa ở Hải Phòng
Từ iPhone 15 Pro Max xuống iPhone 17: Vì sao dùng thích hơn?
Vụ rò rỉ dữ liệu Đan Mạch: Mật khẩu 123456 bị nghi lộ gần 9 triệu hồ sơ
MoMo xây dựng niềm tin từ từng giao dịch số
Hiếu PC cảnh báo rủi ro AIoT, FPT ra mắt chương trình thạc sĩ mới
Máy pha cà phê khiến Wi-Fi ngốn 1 TB dữ liệu trong 10 ngày