Dũng Virgo
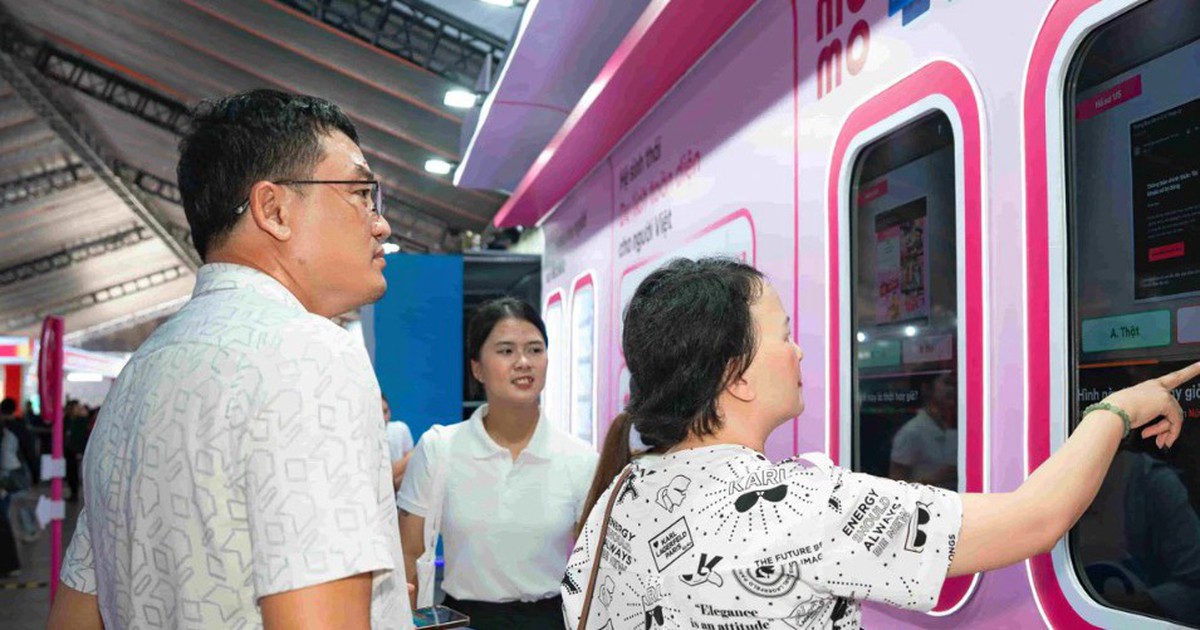
Trong lĩnh vực tài chính số, niềm tin không thể hình thành chỉ từ một chiến dịch truyền thông hay một tính năng mới. Người dùng thường đánh giá nền tảng qua những điều rất cụ thể: thao tác có thuận tiện không, giao dịch có được xác nhận rõ ràng không, dữ liệu cá nhân được bảo vệ ra sao và sẽ nhận hỗ trợ thế nào khi có sự cố.
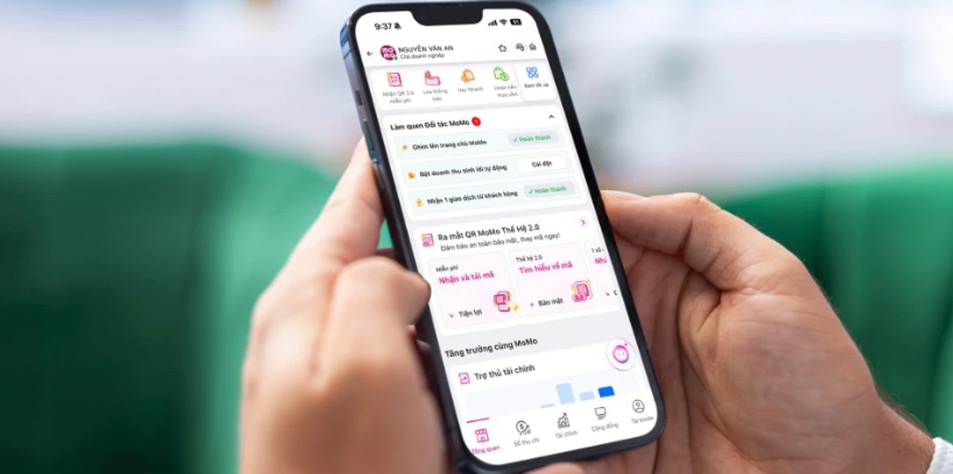
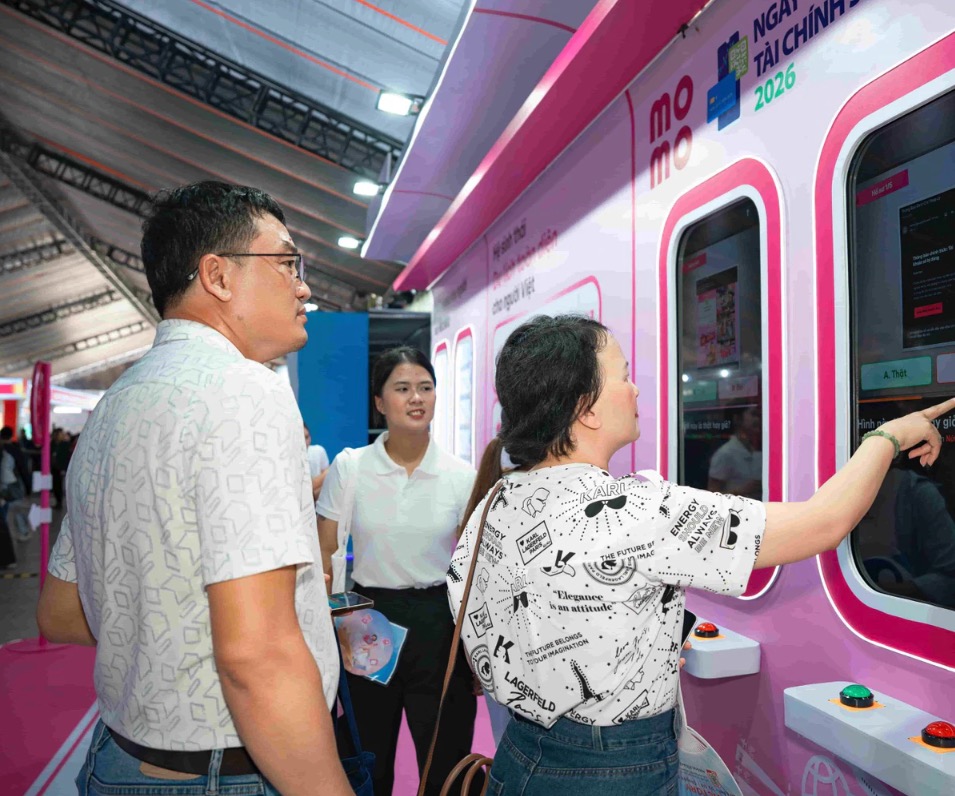

Với MoMo, quá trình này được bồi đắp qua hàng triệu lần chuyển tiền, thanh toán hóa đơn, quét mã tại cửa hàng, mua sắm hay sử dụng các dịch vụ tài chính trên điện thoại. Từ một ví điện tử, nền tảng đang định hướng trở thành trợ thủ tài chính ứng dụng AI, phục vụ nhiều nhu cầu trong đời sống hằng ngày.
Từ ví điện tử đến hệ sinh thái tài chính số
MoMo hiện phục vụ hơn 30 triệu người dùng cá nhân trên toàn quốc. Hệ sinh thái của nền tảng còn kết nối với hơn 500.000 doanh nghiệp và tiểu thương, cùng trên 70 ngân hàng, tổ chức tài chính và bảo hiểm. Những con số này cho thấy dịch vụ không chỉ được sử dụng trong một nhóm khách hàng nhất định mà đã hiện diện ở nhiều tình huống giao dịch khác nhau.
Ở phía người dùng, MoMo có thể xuất hiện trong những nhu cầu quen thuộc như cha mẹ chuyển tiền cho con, bạn bè chia tiền sau một bữa ăn, thanh toán tiền điện nước hoặc mua sắm trực tuyến. Tại các cửa hàng, mã thanh toán giúp hộ kinh doanh tiếp nhận tiền mà không cần đầu tư một hệ thống phức tạp.
Mạng lưới người dùng và điểm chấp nhận thanh toán tạo thành một vòng kết nối. Khi ngày càng nhiều cửa hàng hỗ trợ thanh toán số, người dùng có thêm lý do mở ứng dụng. Ngược lại, lượng khách hàng lớn cũng khuyến khích tiểu thương và doanh nghiệp tham gia hệ sinh thái. Đây là yếu tố giúp một nền tảng tài chính số duy trì tần suất sử dụng thay vì chỉ được mở trong những trường hợp đặc biệt.
MoMo cũng mở rộng dịch vụ sang các lĩnh vực như ăn uống, đi lại, du lịch, bảo hiểm và quản lý những khoản chi thường xuyên. Trong mảng du lịch, việc hợp tác với Saigontourist Travel giúp kết nối các bước từ đặt tour đến thanh toán cho hành trình quốc tế. Khi nhiều nhu cầu được tập trung trong một ứng dụng, người dùng có thể giảm số lần chuyển đổi giữa các dịch vụ khác nhau.
AI hỗ trợ quản lý chi tiêu và nhận diện rủi ro
Một hướng phát triển đáng chú ý của MoMo là sử dụng AI để hỗ trợ người dùng theo dõi tài chính cá nhân. Hệ thống có thể tự động ghi chép và phân loại các khoản thanh toán, qua đó giúp người dùng hình dung rõ hơn tiền được chi cho ăn uống, mua sắm, hóa đơn hoặc những nhu cầu khác.
Giá trị của tính năng này nằm ở việc biến dữ liệu giao dịch thành thông tin dễ hiểu. Thay vì phải tự ghi lại từng khoản chi, người dùng có thể xem lại thói quen tiêu dùng và nhận ra những khoản phát sinh lặp lại. Đây là bước chuyển từ thanh toán đơn thuần sang hỗ trợ quản lý tài chính cá nhân.
Tuy nhiên, AI trong lĩnh vực tài chính không chỉ phục vụ trải nghiệm. Công nghệ còn được dùng để phát hiện giao dịch bất thường. Theo thông tin MoMo công bố, hệ thống AI nhận diện khoảng 29.000 giao dịch có dấu hiệu bất thường mỗi ngày. Trong năm 2025, các biện pháp kiểm soát của nền tảng được cho là đã góp phần bảo vệ khoảng 15.000 tỷ đồng trước nguy cơ lừa đảo.
Các số liệu trên phản ánh quy mô lớn của bài toán phòng chống gian lận, đồng thời cần được hiểu trong phạm vi thông tin do doanh nghiệp công bố. Với một nền tảng có hàng chục triệu người dùng, hệ thống kiểm soát phải xử lý nhiều loại hành vi, từ giao dịch có dấu hiệu bất thường đến những thủ đoạn lợi dụng công nghệ cao.
Bên cạnh AI, MoMo tiếp tục ứng dụng eKYC, phân tích mạng lưới giao dịch và các mô hình đánh giá rủi ro. Những lớp kiểm soát này có vai trò bổ trợ cho nhau, giúp nền tảng nhận diện dấu hiệu đáng ngờ sớm hơn và hạn chế tác động đến người dùng.
Người dùng cũng cần duy trì thói quen cảnh giác trước đường link lạ, cuộc gọi giả danh hoặc yêu cầu cung cấp mã xác thực. Những cảnh báo về rủi ro tài chính trong môi trường số ngày càng quan trọng khi các thủ đoạn lừa đảo có thể kết hợp AI, deepfake và kỹ thuật thao túng tâm lý. Bạn đọc có thể tham khảo thêm các cảnh báo về rủi ro AIoT và an toàn số để có thêm góc nhìn về vấn đề này.
An toàn giao dịch là điều kiện để duy trì sự gắn bó
Sự thuận tiện thường là lý do khiến người dùng cài đặt một ứng dụng, nhưng an toàn mới là yếu tố quyết định họ có tiếp tục sử dụng hay không. Một giao dịch hoàn tất nhanh chóng sẽ tạo trải nghiệm tích cực; nhiều giao dịch ổn định trong thời gian dài mới hình thành thói quen và sự tin cậy.
Với nền tảng tài chính số, rủi ro không chỉ nằm ở việc giao dịch bị gián đoạn. Người dùng còn quan tâm đến khả năng bảo vệ thông tin cá nhân, minh bạch trong quá trình xác thực và cách xử lý khi phát sinh tranh chấp hoặc dấu hiệu lừa đảo. Vì vậy, công nghệ bảo mật cần được triển khai song song với cơ chế hỗ trợ và truyền thông nâng cao nhận thức.
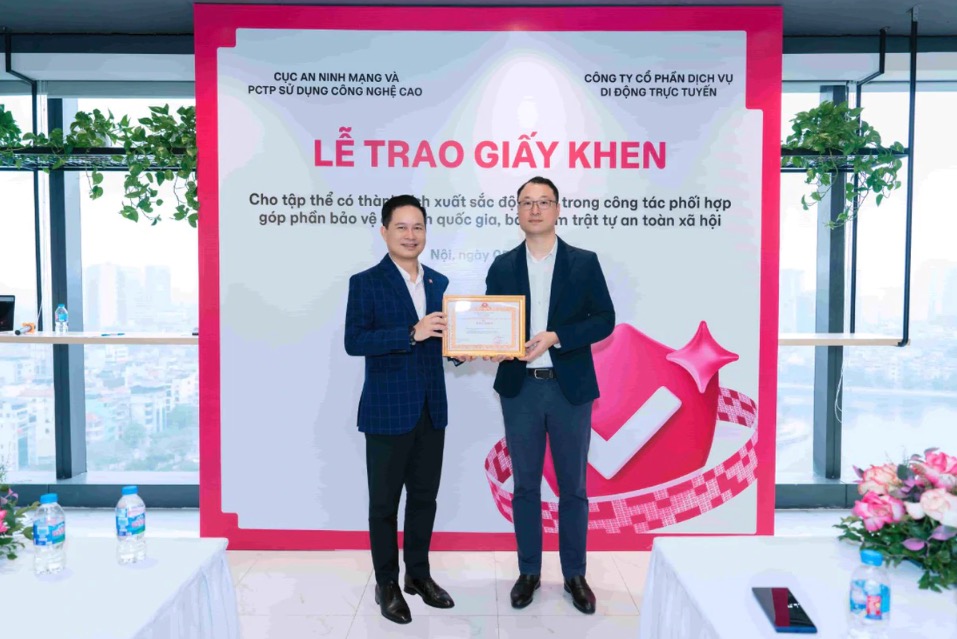
Năm 2026, MoMo phối hợp với A05, Bộ Công an tổ chức chương trình Digital Trust in Finance và chiến dịch “TinAI?”. Các hoạt động này hướng đến việc giúp người dùng nhận biết deepfake cũng như những hình thức lừa đảo sử dụng công nghệ cao. MoMo cũng được Cục A05 trao giấy khen vì hoạt động phối hợp phòng chống tội phạm công nghệ cao.
Những chương trình như vậy cho thấy trách nhiệm bảo vệ người dùng không thể chỉ được giải quyết bằng thuật toán. Một hệ sinh thái tài chính số cần sự phối hợp giữa doanh nghiệp, cơ quan chức năng và chính người sử dụng. Khi người dùng hiểu rõ cách thức lừa đảo, hiệu quả của các lớp bảo vệ kỹ thuật sẽ được nâng cao hơn.
Thực tế, các vụ việc liên quan đến tiền số và giao dịch trực tuyến cho thấy người dùng cần thận trọng với lời mời đầu tư, tài khoản trung gian và yêu cầu chuyển tiền bất thường. Những vụ án như đường dây rửa tiền qua tiền số cũng nhấn mạnh sự cần thiết của việc xác minh nguồn gốc giao dịch và không chia sẻ thông tin bảo mật cho người khác.
Công cụ cho người dùng và hộ kinh doanh
Không chỉ phục vụ khách hàng cá nhân, MoMo còn phát triển Tài khoản Đối tác dành cho doanh nghiệp, tiểu thương và hộ kinh doanh. Nhóm công cụ này hỗ trợ nhận tiền, quản lý giao dịch và theo dõi hoạt động vận hành.
Đối với một cửa hàng nhỏ, khả năng tiếp nhận thanh toán số có thể giúp giảm phụ thuộc vào tiền mặt và tạo thêm lựa chọn cho khách hàng. Việc quản lý giao dịch trên cùng một nền tảng cũng giúp chủ cửa hàng dễ theo dõi dòng tiền hơn so với việc ghi chép thủ công. Đây là một trong những cách công nghệ tài chính tác động trực tiếp đến hoạt động kinh doanh hằng ngày.
Khi nền tảng phục vụ đồng thời người mua và người bán, giá trị của mỗi giao dịch không chỉ nằm ở việc chuyển tiền thành công. Đó còn là khả năng kết nối các bên, rút ngắn quy trình và tạo ra dữ liệu phục vụ việc quản lý. Tuy nhiên, quy mô càng lớn thì yêu cầu về bảo mật, hỗ trợ khách hàng và minh bạch vận hành càng cao.
Đưa hoạt động cộng đồng vào trải nghiệm số
MoMo đưa các chương trình xã hội lên nền tảng thông qua Ví Nhân Ái và Heo Đất MoMo. Người dùng có thể tham gia các dự án hỗ trợ trẻ em, giáo dục, y tế hoặc môi trường ngay trong ứng dụng.
Cách tiếp cận này biến hoạt động đóng góp thành một phần gần gũi của trải nghiệm số. Những khoản hỗ trợ nhỏ từ nhiều người có thể được tập hợp thành nguồn lực lớn hơn cho các chương trình cộng đồng. Người dùng không cần thực hiện một quy trình riêng biệt hay tìm kiếm nhiều kênh khác nhau để tham gia.
Bên cạnh hệ sinh thái dịch vụ, MoMo cho biết doanh nghiệp có hơn 2.000 nhân sự người Việt và tiếp tục đầu tư vào công nghệ, dữ liệu cùng năng lực quản trị rủi ro trong nước. Đây là nền tảng để doanh nghiệp thích ứng với sự thay đổi nhanh của hành vi tiêu dùng và các hình thức gian lận mới.
Niềm tin được quyết định sau mỗi lần mở ứng dụng
MoMo được cộng đồng cân nhắc tại hạng mục “Thương hiệu được người Việt tin dùng” thuộc Nation Builders Awards, Better Choice Awards 2026. Nền tảng cũng giành giải “Giải pháp thanh toán số đáng tin cậy” tại Better Choice Awards 2026, theo thông tin được công bố trong bài nguồn.
Dù vậy, giải thưởng hay quy mô người dùng chỉ là một phần của câu chuyện. Đối với người sử dụng, niềm tin được hình thành từ những chi tiết lặp lại mỗi ngày: giao dịch được xử lý rõ ràng, thanh toán thuận tiện, dữ liệu được bảo vệ và có hỗ trợ khi vấn đề xảy ra.
Hành trình từ ví điện tử đến trợ thủ tài chính với AI vì thế không chỉ là cuộc đua bổ sung thêm tính năng. Đó còn là quá trình duy trì chất lượng dịch vụ, kiểm soát rủi ro và tạo ra giá trị thiết thực cho cả người dùng cá nhân lẫn hộ kinh doanh. Sau cùng, dấu hiệu rõ nhất của sự tin dùng là người dùng vẫn tiếp tục mở ứng dụng và lựa chọn dịch vụ ở giao dịch tiếp theo.
Google Maps miễn phí nhưng kiếm tiền ra sao?
Starlink đưa Internet miễn phí tới đảo xa ở Hải Phòng
Từ iPhone 15 Pro Max xuống iPhone 17: Vì sao dùng thích hơn?
Vụ rò rỉ dữ liệu Đan Mạch: Mật khẩu 123456 bị nghi lộ gần 9 triệu hồ sơ
Hiếu PC cảnh báo rủi ro AIoT, FPT ra mắt chương trình thạc sĩ mới
Máy pha cà phê khiến Wi-Fi ngốn 1 TB dữ liệu trong 10 ngày
LG đưa thư viện công nghệ đến học sinh Thái Nguyên