 Dũng Virgo
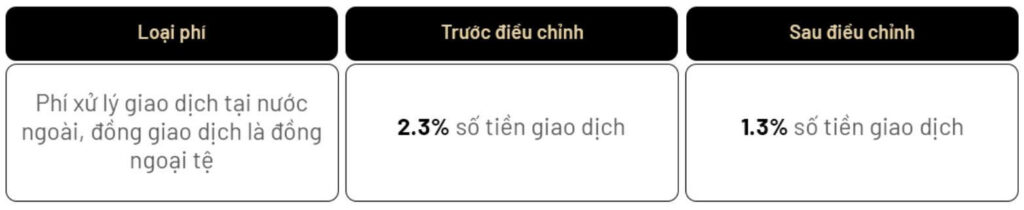
Ngân hàng TMCP Phương Đông (OCB) vừa thông báo điều chỉnh biểu phí dành cho Thẻ tích hợp OCB Mastercard World 2in1. Điểm đáng chú ý là phí xử lý giao dịch tại nước ngoài bằng ngoại tệ được giảm từ 2,3% xuống còn 1,3% giá trị giao dịch.
Mức phí mới được thông báo áp dụng từ ngày 1/10/2024. Với những khách hàng thường xuyên thanh toán bằng thẻ tại nước ngoài, thay đổi này có thể giúp giảm đáng kể phần chi phí phát sinh trong mỗi giao dịch. Tuy nhiên, người dùng vẫn cần phân biệt phí xử lý giao dịch với các khoản phí khác như phí chuyển đổi ngoại tệ hoặc chênh lệch tỷ giá.
OCB giảm phí xử lý giao dịch nước ngoài cho một dòng thẻ
Theo biểu phí được OCB công bố, phí xử lý giao dịch tại nước ngoài đối với giao dịch có đồng tiền thanh toán là ngoại tệ giảm 1 điểm phần trăm. Cụ thể, tỷ lệ mới là 1,3%, thay cho mức cũ 2,3%.
Xét theo tỷ lệ tương đối, mức phí mới thấp hơn khoảng 43,5% so với trước đây. Chính sách này áp dụng cho Thẻ tích hợp OCB Mastercard World 2in1, không đồng nghĩa với việc tất cả sản phẩm thẻ của OCB đều được điều chỉnh cùng mức phí.
| Nội dung | Mức cũ | Mức mới |
|---|---|---|
| Phí xử lý giao dịch tại nước ngoài bằng ngoại tệ | 2,3% giá trị giao dịch | 1,3% giá trị giao dịch |
| Mức thay đổi | Giảm 1 điểm phần trăm | |
Do chính sách chỉ áp dụng cho một loại thẻ cụ thể, khách hàng nên kiểm tra đúng tên sản phẩm trên thẻ hoặc trong hồ sơ dịch vụ trước khi tính toán khoản phí dự kiến.
Thanh toán 10 triệu đồng sẽ tiết kiệm bao nhiêu?
Để hình dung rõ hơn về tác động của việc giảm phí, giả sử chủ thẻ thực hiện một giao dịch có giá trị quy đổi tương đương 10 triệu đồng tại đơn vị chấp nhận thẻ ở nước ngoài.
- Với mức phí 2,3%, khoản phí xử lý tương ứng khoảng 230.000 đồng.
- Với mức phí 1,3%, khoản phí xử lý còn khoảng 130.000 đồng.
- Khoản chênh lệch giữa hai mức phí là khoảng 100.000 đồng cho giao dịch nói trên.
Các con số này chỉ phản ánh riêng phí xử lý giao dịch theo tỷ lệ được công bố. Số tiền thực tế mà khách hàng phải thanh toán có thể còn phụ thuộc vào tỷ giá quy đổi, loại giao dịch và những khoản phí khác nếu có.
Vì vậy, không nên hiểu rằng mọi giao dịch tương đương 10 triệu đồng đều chắc chắn phát sinh đúng số tiền như ví dụ. Giá trị quy đổi và số tiền ghi nhận trên sao kê có thể thay đổi theo thời điểm xử lý, đồng tiền thanh toán và chính sách liên quan.
Phí xử lý giao dịch tại nước ngoài là gì?
Phí xử lý giao dịch tại nước ngoài là khoản phí ngân hàng có thể thu khi chủ thẻ sử dụng thẻ để thanh toán tại một đơn vị chấp nhận thẻ ở nước ngoài. Khoản phí này thường được tính theo tỷ lệ phần trăm trên giá trị giao dịch.
Chẳng hạn, nếu biểu phí quy định mức 1,3%, ngân hàng sẽ tính khoản phí dựa trên giá trị giao dịch được xác định theo quy định áp dụng cho thẻ. Đây là chi phí gắn với việc xử lý giao dịch quốc tế, thường xuất hiện khi người dùng mua sắm, đặt dịch vụ hoặc thanh toán tại một điểm chấp nhận thẻ ở nước ngoài.
Điểm cần lưu ý là phí xử lý giao dịch không phải một khái niệm hoàn toàn giống với phí chuyển đổi ngoại tệ. Hai khoản này có thể cùng xuất hiện trong quá trình thanh toán quốc tế nhưng phản ánh những nội dung khác nhau.
Phân biệt phí xử lý và phí chuyển đổi ngoại tệ
Phí xử lý giao dịch tại nước ngoài là khoản thu liên quan đến việc ngân hàng tiếp nhận và xử lý một giao dịch phát sinh tại đơn vị chấp nhận thẻ ở nước ngoài. Trong trường hợp của OCB, mức phí dành cho Thẻ tích hợp OCB Mastercard World 2in1 được điều chỉnh theo tỷ lệ trên giá trị giao dịch.
Phí chuyển đổi ngoại tệ liên quan đến việc quy đổi số tiền từ đồng ngoại tệ sang đồng tiền dùng để thanh toán hoặc ghi nhận trên tài khoản, tùy theo cơ chế của ngân hàng và sản phẩm thẻ. Khoản phí này không nên được đồng nhất với phí xử lý giao dịch.
Trong thực tế, tổng chi phí của một lần thanh toán quốc tế có thể chịu ảnh hưởng bởi nhiều yếu tố:
- Tỷ giá được áp dụng tại thời điểm giao dịch hoặc thời điểm hệ thống xử lý.
- Phí xử lý giao dịch tại nước ngoài theo biểu phí của ngân hàng phát hành.
- Phí chuyển đổi ngoại tệ nếu sản phẩm thẻ hoặc giao dịch có áp dụng.
- Loại giao dịch và chính sách của đơn vị chấp nhận thanh toán.
- Các khoản phí liên quan khác, nếu được quy định trong điều kiện sử dụng thẻ.
Do đó, mức giảm từ 2,3% xuống 1,3% là thông tin có lợi cho chủ thẻ, nhưng chưa đủ để kết luận tổng chi phí của mọi giao dịch quốc tế sẽ chỉ giảm đúng một tỷ lệ cố định.
Những ai có thể hưởng lợi từ thay đổi này?
Nhóm được hưởng lợi trực tiếp là khách hàng đang sử dụng Thẻ tích hợp OCB Mastercard World 2in1 và phát sinh giao dịch tại nước ngoài bằng ngoại tệ. Đây có thể là những người thường xuyên đi du lịch, công tác, mua hàng từ nhà cung cấp nước ngoài hoặc thanh toán các dịch vụ quốc tế bằng thẻ.
Mức tiết kiệm sẽ thể hiện rõ hơn khi tổng giá trị giao dịch lớn hoặc khách hàng sử dụng thẻ nhiều lần. Với mỗi giao dịch, phần phí giảm tương ứng là 1% giá trị giao dịch theo cách tính được công bố. Tuy nhiên, người dùng vẫn nên xem sao kê để biết chính xác số tiền bị thu và cách ngân hàng quy đổi giá trị giao dịch.
Ngược lại, nếu khách hàng đang sử dụng một sản phẩm thẻ khác của OCB, chính sách giảm phí nêu trên chưa mặc nhiên áp dụng. Tên thẻ và biểu phí đi kèm là hai thông tin cần được xác nhận trước khi đưa ra quyết định thanh toán.
Người dùng nên kiểm tra gì trước khi thanh toán ở nước ngoài?
- Xác định đúng loại thẻ: Kiểm tra thẻ đang sử dụng có phải Thẻ tích hợp OCB Mastercard World 2in1 hay không.
- Đọc biểu phí hiện hành: Không chỉ xem phí xử lý giao dịch, mà còn kiểm tra các khoản liên quan đến chuyển đổi ngoại tệ và thanh toán quốc tế.
- Ước tính tổng chi phí: Với giao dịch lớn, nên tính thử phần phí theo tỷ lệ 1,3% để có dự toán ban đầu, đồng thời chừa khoảng khác biệt do tỷ giá.
- Lưu lại hóa đơn: Giữ thông tin giao dịch, số tiền thanh toán và đồng tiền sử dụng để đối chiếu với sao kê.
- Kiểm tra sao kê sau giao dịch: Nếu số tiền thực tế khác nhiều so với dự kiến, khách hàng nên liên hệ ngân hàng để được giải thích.
Việc thanh toán bằng đồng tiền địa phương hay lựa chọn quy đổi trực tiếp sang đồng tiền khác tại điểm bán cũng có thể ảnh hưởng đến số tiền cuối cùng. Người dùng nên đọc kỹ thông tin hiển thị trên máy thanh toán hoặc nền tảng trực tuyến trước khi xác nhận.
Cách liên hệ OCB khi cần làm rõ biểu phí
OCB cho biết khách hàng có thể liên hệ Contact Center 24/7 theo số 1800 6678 hoặc truy cập website OCB để tìm hiểu thêm thông tin. Đây là kênh phù hợp để xác nhận phạm vi áp dụng, thời điểm tính phí và các khoản có thể phát sinh trong từng trường hợp.
Khi liên hệ, khách hàng nên chuẩn bị tên sản phẩm thẻ, thời điểm giao dịch, đồng tiền thanh toán và giá trị giao dịch dự kiến hoặc đã phát sinh. Những thông tin này giúp quá trình tra cứu được cụ thể hơn.
Thay đổi nhỏ nhưng đáng chú ý với người thanh toán quốc tế
Việc giảm phí xử lý giao dịch nước ngoài từ 2,3% xuống 1,3% giúp Thẻ tích hợp OCB Mastercard World 2in1 có mức phí thấp hơn trước đối với nhóm giao dịch thuộc phạm vi áp dụng. Khoản chênh lệch sẽ đáng kể hơn khi khách hàng phát sinh nhiều giao dịch hoặc thanh toán với giá trị cao.
Dù vậy, người dùng không nên chỉ nhìn vào một loại phí khi đánh giá chi phí sử dụng thẻ ở nước ngoài. Tỷ giá, phí chuyển đổi ngoại tệ, loại giao dịch và chính sách của các bên liên quan đều có thể tác động đến số tiền cuối cùng. Cách an toàn nhất là kiểm tra biểu phí mới, xác nhận đúng loại thẻ và đối chiếu sao kê sau mỗi giao dịch.
Dự thảo mới: Trẻ dưới 13 tuổi có thể bị khóa tương tác trên mạng xã hội
VNeID: Khi nào được tra cứu lý lịch tư pháp miễn phí?
YouTube tiếp cận 93% người dùng Internet Việt Nam mỗi ngày
Cho thuê tài khoản ngân hàng: Vì sao có thể bị phạt nặng?
iPhone 18 Pro Max gặp lỗi app ngân hàng: Cách xử lý
Lenovo IdeaPad Slim Gen 11: Laptop AI cho học tập và công việc
Công an khuyến cáo kiểm tra phạt nguội trên VNeTraffic