Dũng Virgo
Hạ tầng sạc đang trở thành một trong những yếu tố quyết định tốc độ phát triển của thị trường xe điện tại Việt Nam. Khi ngày càng nhiều thương hiệu công bố kế hoạch xây dựng hàng trăm, thậm chí hàng chục nghìn trạm sạc, người dùng kỳ vọng việc di chuyển bằng xe điện sẽ thuận tiện hơn.
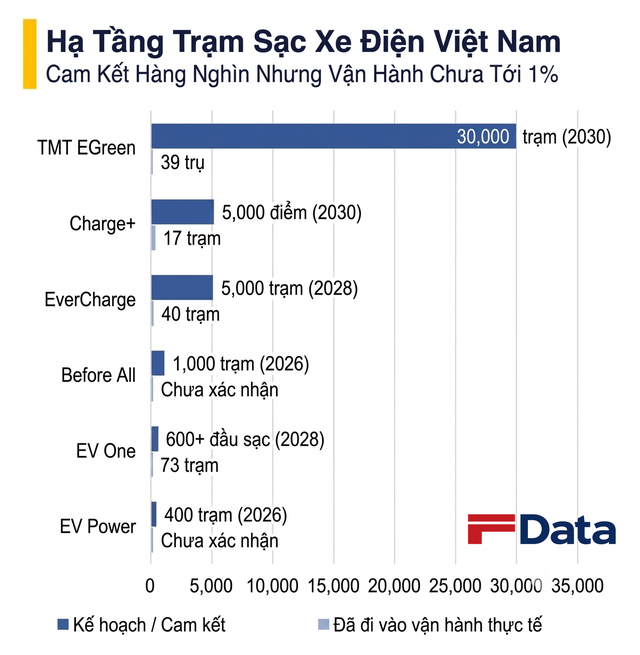
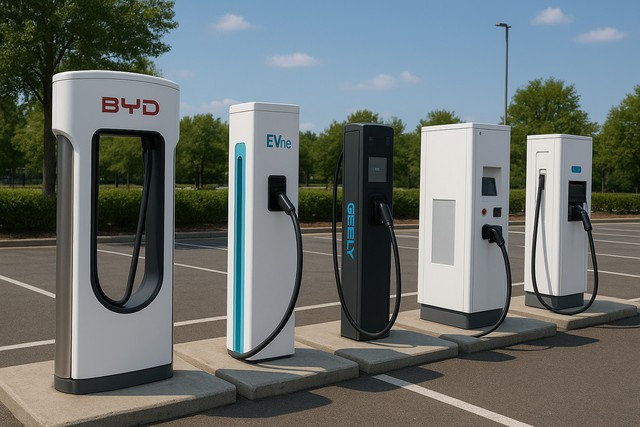

Tuy nhiên, các con số được công bố trong kế hoạch đầu tư và số trạm đang hoạt động thực tế vẫn có khoảng cách rất lớn. Một số doanh nghiệp mới chỉ triển khai vài chục trụ sạc, trong khi mục tiêu đặt ra lên tới hàng nghìn hoặc hàng chục nghìn điểm trên toàn quốc.
Sự chênh lệch này cũng làm nóng câu chuyện liệu người dùng xe điện của các thương hiệu khác nhau có thể dùng chung hạ tầng hay không. Trong bối cảnh Việt Nam vừa ban hành quy chuẩn quốc gia liên quan đến trụ sạc và trạm sạc, bài toán quan trọng hiện nay là biến những kế hoạch trên giấy thành mạng lưới có độ phủ và khả năng phục vụ thực tế.
Hàng chục nghìn trạm sạc được đặt mục tiêu
Tham vọng lớn nhất trong nhóm doanh nghiệp được đề cập là TMT Motors. Thông qua TMT EGreen, đơn vị phân phối xe điện Wuling tại Việt Nam từng đặt mục tiêu xây dựng khoảng 30.000 trạm sạc, tương ứng 60.000 cổng sạc trên toàn quốc vào năm 2030.
Riêng trong năm 2026, TMT Motors hướng tới việc phát triển 2.100 trụ sạc. Nếu hoàn thành, mạng lưới này sẽ tạo thêm lựa chọn đáng kể cho người dùng xe điện, đặc biệt tại các khu vực chưa có nhiều điểm sạc công cộng.
EverCharge cũng đặt mục tiêu đạt 5.000 trạm vào năm 2028. Charge+ đưa ra kế hoạch tương tự với 5.000 điểm sạc vào năm 2030. Ngoài ra, Before All từng hướng tới 500 trạm trong quý II/2026 và nâng lên 1.000 trạm vào cuối năm.
Ở quy mô nhỏ hơn, EV One đặt mục tiêu có hơn 600 đầu sạc vào năm 2028. EV Power và Omoda & Jaecoo lần lượt hướng tới 400 và 80 trạm trong năm 2026. Những con số này cho thấy nhiều doanh nghiệp đang muốn nhanh chóng chiếm vị trí trong lĩnh vực hạ tầng được xem là nền tảng của hệ sinh thái xe điện.
BYD cũng thu hút sự chú ý với kế hoạch phát triển công nghệ sạc nhanh. Doanh nghiệp đã đăng ký bản quyền mẫu trụ sạc Flash Charger tại Việt Nam, với công suất ở đầu súng sạc được công bố lên tới 1.500 W, đồng thời có kế hoạch triển khai trong thời gian tới.
Số trạm đang vận hành còn khiêm tốn
Điểm đáng chú ý nằm ở quy mô triển khai hiện tại. TMT EGreen được ghi nhận có khoảng 39 trụ sạc tại 18 điểm trên toàn quốc. Nếu so với mục tiêu 30.000 trạm vào năm 2030, quy mô này mới tương đương khoảng 0,13%.
Ngay cả khi đối chiếu với mục tiêu 2.100 trụ sạc trong năm 2026, số lượng hiện có cũng chưa đạt 2%. TMT Motors hiện được ghi nhận có 14 trụ sạc tại khu vực miền Trung, 9 điểm với 15 trụ tại miền Bắc và một số trụ thử nghiệm ở TP.HCM.
EverCharge đang có khoảng 40 trạm, chưa bằng 1% mục tiêu 5.000 trạm vào năm 2028. Charge+ có khoảng 17 trạm, trong khi kế hoạch dài hạn của doanh nghiệp là 5.000 điểm sạc vào năm 2030.
Với Before All, chưa có số liệu độc lập đủ rõ ràng để đối chiếu với mục tiêu 1.000 trạm vào cuối năm 2026. EV Power cũng chưa có dữ liệu chắc chắn về quy mô triển khai thực tế so với kế hoạch 400 trạm.
EV One có mức độ triển khai cao hơn nếu xét theo tỷ lệ. Doanh nghiệp được ghi nhận có khoảng 73 trạm vào tháng 5/2026, tương đương khoảng 12% mục tiêu hơn 600 đầu sạc vào năm 2028. Dù vậy, xét về số lượng tuyệt đối, mạng lưới này vẫn còn khá nhỏ nếu so với nhu cầu của một thị trường xe điện trên phạm vi toàn quốc.
Vì sao kế hoạch và thực tế có độ vênh lớn?
Việc công bố mục tiêu hàng nghìn trạm không đồng nghĩa toàn bộ số điểm đó sẽ lập tức xuất hiện và hoạt động ổn định. Một trạm sạc cần mặt bằng phù hợp, nguồn điện, thiết bị đạt yêu cầu, hệ thống thanh toán, phần mềm quản lý và đội ngũ bảo trì.
Doanh nghiệp cũng phải lựa chọn vị trí dựa trên mật độ phương tiện, khả năng tiếp cận giao thông và nhu cầu dừng đỗ của người dùng. Những tiêu chí này khiến quá trình mở rộng mạng lưới phức tạp hơn việc chỉ lắp đặt thiết bị tại một địa điểm bất kỳ.
Ngoài ra, các kế hoạch thường có mốc thời gian kéo dài nhiều năm. Vì vậy, con số mục tiêu phản ánh định hướng đầu tư hoặc quy mô kỳ vọng trong tương lai, không phải số lượng trạm đang phục vụ ở thời điểm hiện tại. Người dùng cần phân biệt rõ hai nhóm dữ liệu này trước khi đánh giá độ phủ của một mạng lưới.
Thực tế, nhiều hệ thống mới tập trung ở thành phố lớn, đại lý, trung tâm dịch vụ hoặc các địa điểm hợp tác. Điều này giúp doanh nghiệp thử nghiệm mô hình vận hành và kiểm tra nhu cầu, nhưng chưa đủ để giải quyết bài toán di chuyển đường dài giữa các tỉnh, thành.
Liên minh sạc mở ra khả năng dùng chung
Trong bối cảnh mỗi hãng có thể phát triển một hệ thống riêng, mô hình liên minh trạm sạc bắt đầu được chú ý. Esky là một trong những liên minh được nhắc đến, do VETC, công ty thành viên của Tasco, khởi xướng. Liên minh kết nối một số doanh nghiệp và thương hiệu trong lĩnh vực xe, thu phí và hạ tầng sạc, gồm Ford, Tasco Smart Charge, ESKY và Rabbit EV.
BYD và FUTA cũng thành lập một liên minh riêng. Theo thỏa thuận, khách hàng của BYD Việt Nam và FUTA có thể sử dụng hệ thống trạm sạc trong hệ sinh thái do FUTA/Kim Long vận hành, bên cạnh mạng lưới trạm sạc của BYD Việt Nam tại các địa điểm kinh doanh hoặc điểm hợp tác được thống nhất.
Về lý thuyết, việc dùng chung hạ tầng có thể giúp giảm tình trạng mạng lưới bị chia nhỏ theo thương hiệu. Người dùng không phải phụ thuộc vào một nhà cung cấp duy nhất, còn doanh nghiệp có thể tận dụng công suất sẵn có thay vì liên tục xây dựng các điểm trùng lặp.
Tuy nhiên, liên minh chỉ thực sự tạo ra thay đổi rõ rệt khi có đủ số trạm, khả năng kết nối phần mềm ổn định và quy trình thanh toán thuận tiện. Nếu số điểm tham gia còn ít hoặc tập trung ở một số địa bàn, trải nghiệm của người dùng vẫn chưa cải thiện đáng kể.
VinFast đang dẫn đầu cách biệt về quy mô
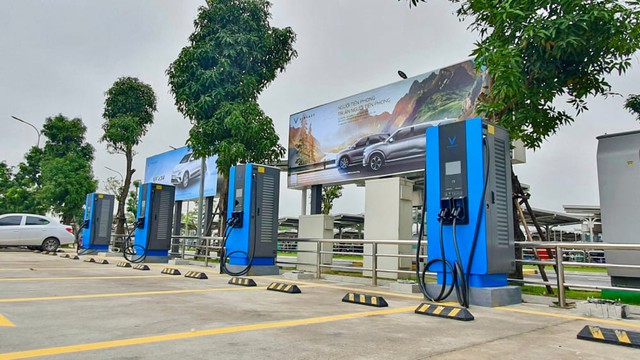
Trong bức tranh còn phân mảnh, VinFast hiện tạo ra khoảng cách lớn về hạ tầng thông qua hệ thống V-Green. Tính đến hết năm 2025, mạng lưới này đã được đầu tư khoảng 150.000 cổng sạc. Số liệu cập nhật sau đó cho thấy hệ thống được cho là đã vượt 155.000 cổng sạc đang hoạt động.
Lợi thế của VinFast không chỉ nằm ở số lượng. Mạng lưới còn được triển khai tại nhiều tỉnh, thành, qua đó hỗ trợ người dùng xe điện của hãng khi di chuyển trên các tuyến đường dài. Đây là yếu tố có thể tác động trực tiếp đến quyết định mua xe, bởi nỗi lo hết pin giữa hành trình vẫn là một trong những rào cản lớn với khách hàng.
Trong tháng 3, VinFast tiếp tục công bố khoản đầu tư 10.000 tỷ đồng để triển khai thêm 99 siêu trạm sạc công suất 150 kW. Theo kế hoạch, các trạm này có thể cung cấp đủ năng lượng để xe tiếp tục hành trình sau khoảng 15 phút sạc.
Khoảng cách giữa hơn 155.000 cổng sạc của VinFast và vài chục trạm của một số mạng lưới mới cho thấy sự khác biệt rất lớn về thời điểm đầu tư, quy mô vốn và tốc độ triển khai. Trong khi các đối thủ vẫn đang xây dựng nền móng, VinFast đã hình thành lợi thế hạ tầng đủ rộng để hỗ trợ hoạt động sử dụng xe điện ở nhiều khu vực.
Quy chuẩn mới và bài toán phía trước
Việc Bộ Công Thương ban hành quy chuẩn quốc gia về trụ sạc và trạm sạc có thể tạo cơ sở thống nhất hơn cho hoạt động đầu tư, lắp đặt và vận hành. Các doanh nghiệp sẽ có thêm khung tham chiếu khi phát triển thiết bị và xây dựng mạng lưới.
Dù vậy, quy chuẩn chỉ là một phần của bài toán. Để người dùng cảm nhận rõ sự thay đổi, thị trường cần thêm các trạm có vị trí hợp lý, công suất phù hợp, tình trạng hoạt động ổn định và phương thức thanh toán dễ sử dụng.
Trong thời gian tới, người mua xe điện không nên chỉ nhìn vào con số mục tiêu của từng doanh nghiệp. Những thông tin cần quan tâm hơn là số trạm đang hoạt động, địa bàn phủ sóng, khả năng dùng chung giữa các thương hiệu và chất lượng vận hành thực tế.
Cuộc đua hạ tầng sạc tại Việt Nam vì thế mới chỉ ở giai đoạn đầu. Các kế hoạch hàng nghìn trạm cho thấy tham vọng lớn, nhưng năng lực triển khai và mức độ kết nối giữa các mạng lưới mới là yếu tố quyết định thị trường xe điện có thể phát triển bền vững hay không.
Mất hoặc mờ biển số xe: Người dân cần làm gì để đúng quy định?
Green SM đưa taxi điện VF 8 đến Los Angeles, Mỹ
Cyclone RT450 gây chú ý với động cơ hai xi-lanh và bình xăng 18 lít
Honda CB750 Hornet 2027 gây chú ý với ly hợp điện tử E-Clutch
SYM đăng ký động cơ Turbo cho maxi-scooter Maxsym TL508
Suzuki tung GN 160 ABS, TVL350 và Hayabusa bản giới hạn
Mất gần 300 triệu vì vết xước 3 mm dưới gầm xe điện