Dũng Virgo
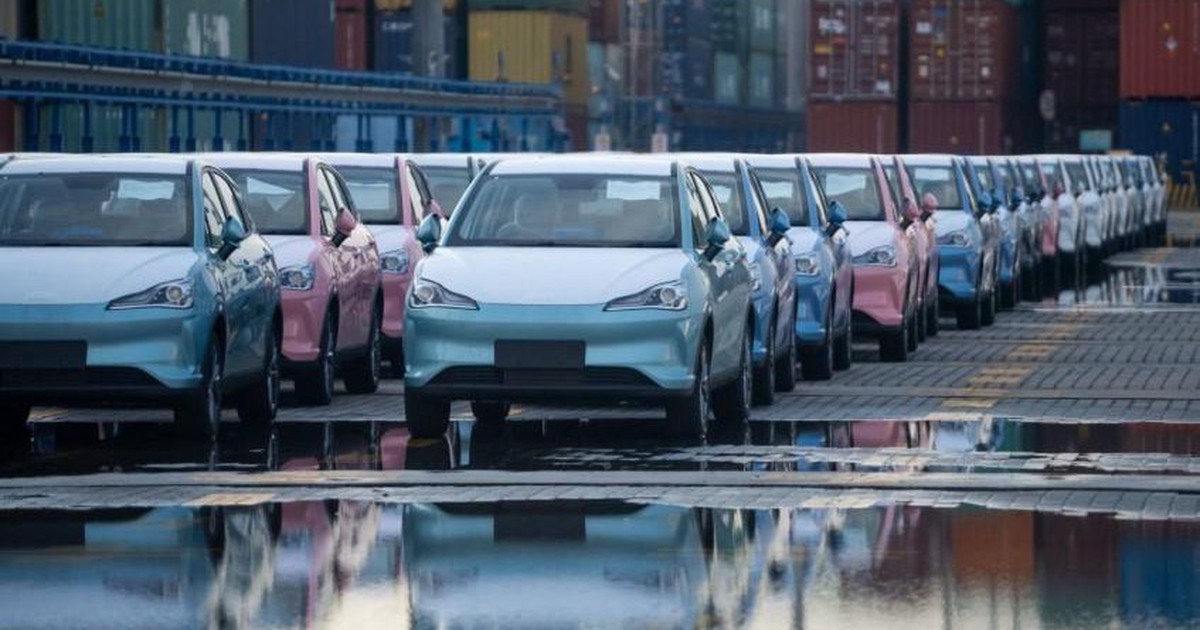
Thái Lan từng được xem là điểm đến hấp dẫn của các hãng xe điện Trung Quốc nhờ chính sách ưu đãi mạnh tay. Tuy nhiên, sau vài năm triển khai, chương trình này đang bộc lộ khoảng cách lớn giữa lượng xe nhập khẩu bán ra và năng lực sản xuất thực tế trong nước.
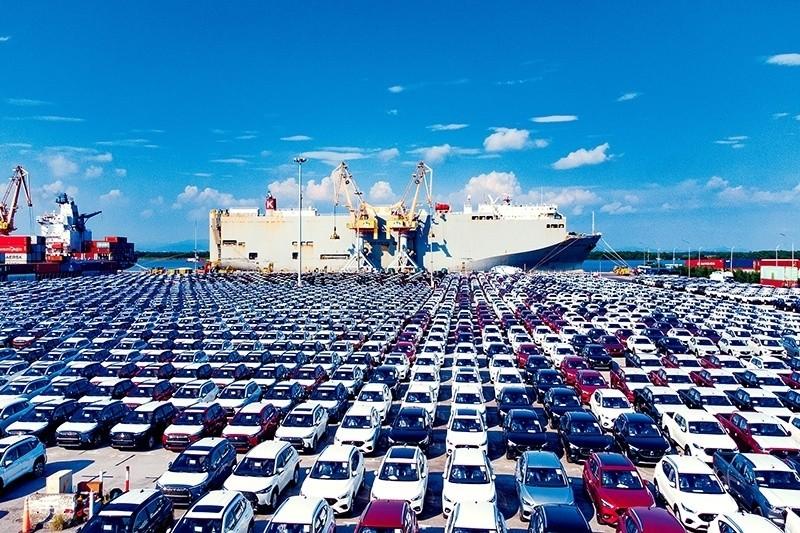
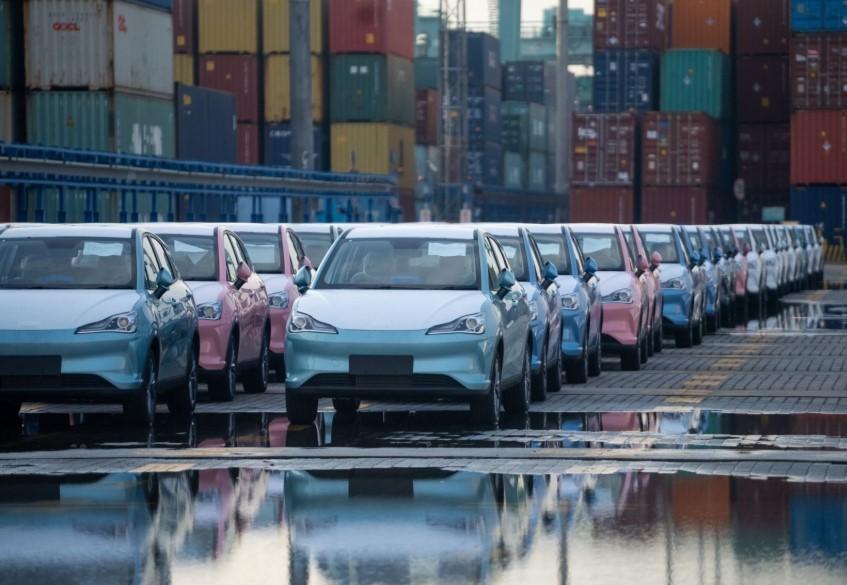
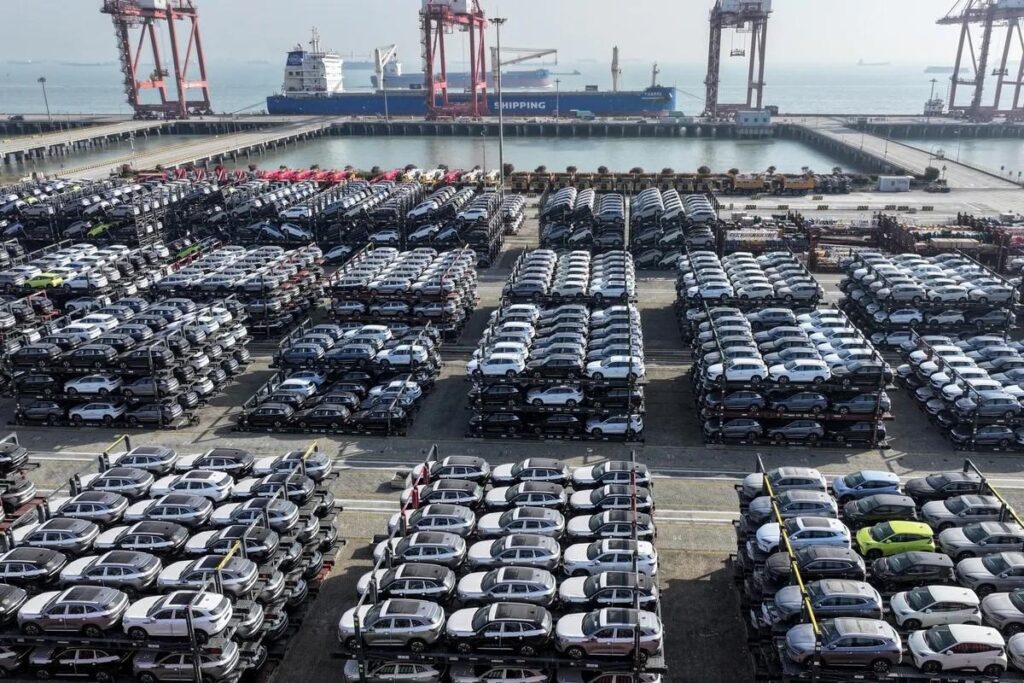
Bangkok hiện phải xử lý đồng thời nhiều vấn đề: doanh nghiệp chưa hoàn thành nghĩa vụ sản xuất bù, một số nhà máy thiếu linh kiện, chuỗi cung ứng nội địa mất đơn hàng và ngân sách có nguy cơ phải truy thu các khoản hỗ trợ đã cấp. Chính phủ Thái Lan vì thế đang tính đến phương án áp dụng biểu thuế tiêu thụ đặc biệt cao hơn với xe điện nhập khẩu nguyên chiếc.
Ưu đãi lớn nhưng cam kết sản xuất không đạt
Chương trình EV 3.0 của Thái Lan được xây dựng theo mô hình nhập khẩu trước, sản xuất sau. Trong giai đoạn 2022-2023, mỗi mẫu xe điện đủ điều kiện có thể nhận trợ cấp tối đa 150.000 baht. Thuế tiêu thụ đặc biệt cũng được giảm từ 8% xuống còn 2%.
Xe điện có xuất xứ Trung Quốc vốn đã được hưởng mức thuế nhập khẩu 0% khi vào Thái Lan theo hiệp định thương mại tự do giữa ASEAN và Trung Quốc. Đổi lại, các hãng phải sản xuất trong nước một số lượng xe tương ứng với lượng xe nhập khẩu đã nhận ưu đãi.
Vấn đề xuất hiện khi sản lượng thực tế thấp hơn rất nhiều so với mục tiêu. Năm 2024, các doanh nghiệp tham gia EV 3.0 được yêu cầu sản xuất tổng cộng 114.000 xe để bù cho lượng xe nhập khẩu trước đó. Thế nhưng, số xe thực tế hoàn thành chỉ khoảng 16.000 chiếc, theo thông tin từ Ủy ban Chính sách xe điện quốc gia Thái Lan.
Khoảng thiếu gần 100.000 xe cho thấy cơ chế ưu đãi đã mở rộng nhanh hơn khả năng theo dõi và kiểm soát nghĩa vụ của doanh nghiệp. Khi lượng xe nhập khẩu tăng nhanh nhưng sản xuất trong nước không theo kịp, lợi ích dành cho người tiêu dùng có thể tăng trong ngắn hạn, còn giá trị gia tăng giữ lại cho nền kinh tế lại không đạt kỳ vọng.
Chính sách được nới để tránh đổ vỡ
Trước tình trạng nhiều hãng khó hoàn thành kế hoạch, chính quyền Thái Lan đã điều chỉnh cách tính. Tháng 11/2025, doanh nghiệp thuộc EV 3.0 được phép sử dụng nhà máy của chương trình EV 3.5 để sản xuất bù. Xe xuất khẩu cũng được quy đổi với hệ số 1,5 xe khi tính vào nghĩa vụ.
BYD, GAC và Great Wall cho biết đã hoàn thành cam kết công suất của EV 3.0. Tuy nhiên, những tuyên bố này chưa có số liệu độc lập để kiểm chứng. Việc phải mở rộng thời gian, địa điểm và cách tính sản lượng cho thấy chính sách ban đầu đã gặp khó khăn trong khâu thực thi.
Về nguyên tắc, việc nới điều kiện giúp tránh cú sốc đột ngột đối với các nhà sản xuất đang đầu tư tại Thái Lan. Nhưng mặt khác, nó cũng làm giảm sức nặng của cam kết nội địa hóa nếu doanh nghiệp có thể chuyển nghĩa vụ sang giai đoạn hoặc cơ sở sản xuất khác.
Neta trở thành trường hợp rủi ro điển hình
Neta là ví dụ rõ nhất cho rủi ro tài chính trong mô hình này. Hãng đã nhập 16.300 xe và nhận hơn 2 tỷ baht tiền trợ cấp. Theo số liệu do Bộ Tài chính Thái Lan công bố, doanh nghiệp mới sản xuất bù được 4.700 xe và còn thiếu khoảng 24.000 xe so với nghĩa vụ.
Hoạt động lắp ráp của Neta bị đình trệ khi công ty mẹ tại Trung Quốc không tiếp tục cung cấp linh kiện. Điều này cho thấy một nhà máy đặt tại Thái Lan chưa đồng nghĩa với việc hình thành chuỗi sản xuất độc lập. Nếu linh kiện chủ chốt vẫn phụ thuộc vào nguồn cung từ bên ngoài, hoạt động trong nước có thể nhanh chóng chững lại khi công ty mẹ gặp khó khăn.
Trong trường hợp cam kết bị chấm dứt, doanh nghiệp có thể phải hoàn trả tiền trợ cấp và phần thuế từng được giảm. Cộng thêm tiền phạt, tổng nghĩa vụ tài chính được ước tính có thể tương đương 80-85% giá trị xe. Cơ quan thuế tiêu thụ đặc biệt cũng đã tạm dừng khoản trợ cấp trị giá 400 triệu baht dành cho Neta.
Ở phía đại lý, 18 đơn vị đã nộp đơn yêu cầu giải quyết khoản tiền hơn 200 triệu baht. Thứ trưởng Tài chính Paopoom Rojanasakul sau đó đề xuất doanh nghiệp phải gửi kế hoạch sản xuất bù theo chu kỳ hai tháng. Khoản trợ cấp có thể bị dừng nếu tiến độ thực tế lệch khỏi kế hoạch.
Xe điện tăng doanh số nhưng chuỗi cung ứng suy yếu
Thị trường ô tô Thái Lan không sụp đổ sau làn sóng xe điện mới. Trong 11 tháng năm 2025, doanh số toàn thị trường đạt 546.045 xe, tăng 5,3% so với cùng kỳ. Phần lớn động lực tăng trưởng đến từ xe điện.
Tuy nhiên, doanh số cao không phản ánh đầy đủ mức độ đóng góp cho nền kinh tế nội địa. Theo Maverick Consulting Group, khoảng 60% đầu vào của các hãng xe Trung Quốc tại Thái Lan vẫn là hàng nhập khẩu. Đại diện Liên đoàn Công nghiệp Thái Lan cho biết số nhà máy đóng cửa đã vượt số cơ sở mở mới trong 10 quý liên tiếp.
Nhận định các hãng Trung Quốc mang theo chuỗi cung ứng riêng đặt ra câu hỏi về hiệu quả của chính sách thu hút đầu tư. Nếu doanh nghiệp chủ yếu nhập linh kiện, lắp ráp và bán xe, ngành công nghiệp hỗ trợ trong nước sẽ khó hưởng lợi tương xứng.
Mười hiệp hội ô tô và linh kiện, đại diện cho hơn 1.500 doanh nghiệp, cho biết sản xuất tại Thái Lan hiện đắt hơn nhập khẩu từ Trung Quốc khoảng 30-40%. Nhóm này đề xuất nâng thuế tiêu thụ đặc biệt với xe điện nhập nguyên chiếc lên tối thiểu 32%, trong khi xe sản xuất trong nước tiếp tục hưởng mức 2%.
Đề xuất trên không nhằm cấm xe nhập khẩu, mà hướng đến việc thu hẹp bất lợi chi phí đối với các nhà máy và nhà cung cấp trong nước. Một rủi ro khác được nhấn mạnh là “vách đá 2027”, thời điểm EV 3.5 kết thúc và các hãng có thể không còn nghĩa vụ sản xuất bù. Khi đó, nhập xe từ Trung Quốc có thể trở nên hấp dẫn hơn so với duy trì sản xuất tại Thái Lan.
Bangkok chuẩn bị phân tầng thuế
Ngày 10/9, Ủy ban Chính sách xe điện quốc gia Thái Lan đã đồng ý về nguyên tắc với cơ chế thuế tiêu thụ đặc biệt ba bậc. Xe nhập khẩu nguyên chiếc sẽ chịu mức cao nhất. Xe sản xuất trong nước nhưng sử dụng ít linh kiện nội địa nằm ở nhóm giữa, còn xe lắp ráp trong nước với tỷ lệ linh kiện nội địa cao được hưởng mức thấp nhất.
Mức thuế cụ thể dự kiến được chốt vào cuối tháng 9. Cách tiếp cận này cho thấy Thái Lan đang chuyển từ ưu tiên mở rộng thị trường sang yêu cầu rõ hơn về giá trị sản xuất trong nước.
| Nội dung | Chính sách trước đây | Hướng điều chỉnh |
|---|---|---|
| Xe điện nhập khẩu | Được hỗ trợ và hưởng ưu đãi thuế | Có thể chịu mức thuế tiêu thụ đặc biệt cao hơn |
| Xe sản xuất trong nước | Cam kết sản xuất bù | Được phân loại theo mức sử dụng linh kiện nội địa |
| Doanh nghiệp không đạt tiến độ | Giám sát chưa đủ chặt | Báo cáo kế hoạch hai tháng một lần, có thể dừng trợ cấp |
Bài học nào dành cho Việt Nam?
Việt Nam không áp dụng mô hình nhập trước, sản xuất sau giống Thái Lan và xe con nguyên chiếc từ Trung Quốc không được miễn thuế nhập khẩu. Theo biểu thuế ACFTA, nhóm xe này chịu mức 50%, trong khi xe nhập từ ASEAN được hưởng thuế 0% theo ATIGA.
Chênh lệch thuế đã ảnh hưởng trực tiếp đến cách các thương hiệu Trung Quốc tổ chức nguồn cung. BYD Dolphin, Seal 5 và Sealion 6 được nhập từ Thái Lan; Omoda và Jaecoo đến từ Indonesia và Malaysia. Riêng BYD Dolphin từng giảm giá khởi điểm từ 659 triệu xuống 569 triệu đồng sau khi chuyển nguồn nhập khẩu.
Trong 8 tháng đầu năm 2026, kim ngạch nhập khẩu ô tô nguyên chiếc từ Trung Quốc đạt 1,567 tỷ USD, đứng đầu các thị trường. Tuy nhiên, xe con thương hiệu Trung Quốc mới chiếm khoảng 2-3% lượng đăng ký mới. Số liệu theo xuất xứ cũng có thể chưa phản ánh toàn bộ quy mô hiện diện của các hãng, bởi một phần xe được đưa vào Việt Nam từ các nước ASEAN.
Điểm đáng chú ý nhất với Việt Nam nằm ở các dự án lắp ráp. Tỷ lệ nội địa hóa xe con sau hơn 20 năm được cho là chỉ quanh mức 7-10%. Vì vậy, mọi cam kết về công suất cần đi kèm yêu cầu cụ thể về tỷ lệ linh kiện trong nước, tiến độ thực hiện và chế tài đủ mạnh khi không đạt.
Việt Nam cũng cần phân biệt giữa một dự án lắp ráp thực chất với việc chuyển xe nguyên chiếc sang dạng lắp ráp đơn giản. Bộ Công Thương từng cảnh báo nguy cơ các quốc gia dư thừa công suất sử dụng Việt Nam như điểm đặt dự án để né quy định xuất xứ. Nếu kiểm soát không chặt, doanh nghiệp có thể đối mặt với các cuộc điều tra chống trung chuyển từ thị trường khác.
Ở chiều ngược lại, các rào cản quá cao có thể khiến giá xe tại Việt Nam tiếp tục ở mức cao. Bài toán vì thế không chỉ là thu hút nhà máy, mà còn phải xác định rõ người tiêu dùng, doanh nghiệp nội địa và ngân sách nhận được bao nhiêu giá trị từ mỗi gói ưu đãi.
Thời điểm quyết định đang đến gần
Thái Lan đang đứng trước hai sức ép: xử lý các cam kết cũ và thiết kế chính sách mới trước khi EV 3.5 kết thúc vào cuối năm 2027. Việc tăng thuế với xe nhập nguyên chiếc có thể giúp bảo vệ sản xuất nội địa, nhưng chỉ hiệu quả nếu đi cùng yêu cầu minh bạch về linh kiện, công suất và khả năng duy trì hoạt động của nhà máy.
Với Việt Nam, khoảng thời gian trước khi các chính sách thuế khu vực thay đổi là cơ hội để xây dựng điều kiện ngay từ đầu. Thay vì chờ doanh nghiệp không đạt cam kết rồi truy thu trợ cấp, cơ quan quản lý có thể đặt cơ chế kiểm tra định kỳ, yêu cầu báo cáo tiến độ và gắn ưu đãi với tỷ lệ giá trị tạo ra trong nước.
Kinh nghiệm của Thái Lan cho thấy ưu đãi lớn có thể nhanh chóng tạo ra doanh số và thu hút thương hiệu, nhưng chưa chắc hình thành được ngành công nghiệp bền vững. Điều quyết định không phải số xe bán ra, mà là bao nhiêu linh kiện, công nghệ, việc làm và năng lực sản xuất thực sự ở lại trong nước.
Trong bối cảnh xe điện đang mở rộng tại Việt Nam, người dùng có thể tham khảo thêm những mẫu xe và trải nghiệm thực tế trên thị trường, chẳng hạn bài đánh giá VF MPV 7. Dù vậy, ở góc độ chính sách, câu hỏi quan trọng hơn vẫn là: Việt Nam sẽ thu được giá trị công nghiệp nào khi các hãng xe quốc tế tìm cách mở rộng trong khu vực?
Mất hoặc mờ biển số xe: Người dân cần làm gì để đúng quy định?
Green SM đưa taxi điện VF 8 đến Los Angeles, Mỹ
Cyclone RT450 gây chú ý với động cơ hai xi-lanh và bình xăng 18 lít
Honda CB750 Hornet 2027 gây chú ý với ly hợp điện tử E-Clutch
SYM đăng ký động cơ Turbo cho maxi-scooter Maxsym TL508
Suzuki tung GN 160 ABS, TVL350 và Hayabusa bản giới hạn
Mất gần 300 triệu vì vết xước 3 mm dưới gầm xe điện